Asigurare Locuință Galați
Asigurarea locuinței în Galați: PAD obligatorie și polița facultativă, pentru apartament sau casă. Completează formularul și vezi estimarea primei pe ecran în câteva secunde; o primești și pe email.
Actualizat: octombrie 2026 · realizat de VreauEstimare.ro · metodologie
PE SCURT
- În Galați, asigurarea unui apartament vechi de 60 m² (în jur de 77.400 €) costă 460–1.050 RON/an, cu PAD obligatorie și o poliță facultativă.
- Pentru un apartament vechi de 80 m² din Galați, evaluat la aproximativ 103.200 €, PAD plus asigurarea facultativă costă 570–1.350 RON/an.
- O casă de 120 m² în Galați, la 1.450 €/m² (în jur de 174.000 €), se asigură cu 870–2.150 RON/an, PAD inclusă.
- PAD, asigurarea obligatorie a locuinței împotriva cutremurului, inundațiilor și alunecărilor de teren, costă 130 RON pe an în Galați, ca în toată țara.
- Prima asigurării facultative a locuinței în Galați este, orientativ, între 0,08% și 0,22% din valoarea locuinței pe an, după riscurile acoperite și franșiză.
Cât costă asigurarea locuinței în Galați?
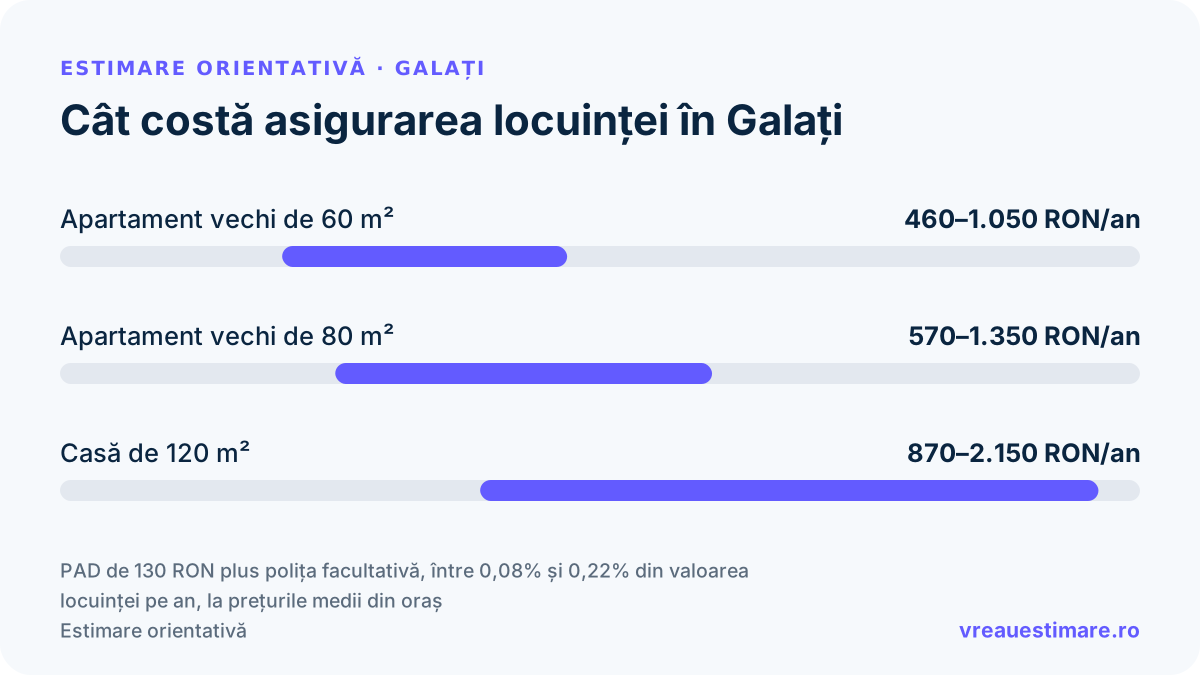
În Galați, PAD obligatorie plus o poliță facultativă costă 460–1.050 RON/an pentru un apartament vechi de 60 m², 570–1.350 RON/an pentru unul de 80 m² și 870–2.150 RON/an pentru o casă de 120 m². Calculul pornește de la prețul mediu din oraș, de 1.290 €/m² la apartamentele vechi și 1.450 €/m² la case; PAD costă 130 RON pe an, iar prima facultativă este, orientativ, între 0,08% și 0,22% din valoarea locuinței.
| Locuință | PAD + facultativă | Detalii |
|---|---|---|
| Apartament vechi de 60 m² | 460–1.050 RON/an | valoare de circa 77.400 € la 1.290 €/m² |
| Apartament vechi de 80 m² | 570–1.350 RON/an | valoare de circa 103.200 € la 1.290 €/m² |
| Casă de 120 m² | 870–2.150 RON/an | valoare de circa 174.000 € la 1.450 €/m² |
PAD de 130 RON plus polița facultativă, între 0,08% și 0,22% din valoarea locuinței pe an, la prețurile medii din oraș. Orientativ: suma exactă depinde de detaliile situației tale.
Vezi și: asigurarea locuinței la nivel național.
Ce influențează prima asigurării locuinței în Galați?
- Valoarea locuinței: prima facultativă este, orientativ, între 0,08% și 0,22% din suma asigurată pe an. La 0,15%, mijlocul intervalului, fiecare 10.000 € de valoare adaugă în jur de 80 RON pe an.
- PAD: asigurarea obligatorie împotriva cutremurului, inundațiilor și alunecărilor de teren are prima fixată prin lege: 130 RON pe an la locuințele din beton sau cărămidă și 50 RON la cele din cărămidă nearsă, precum chirpiciul. PAD despăgubește cel mult 100.000 lei (50.000 lei la locuințele din cărămidă nearsă). Nu înlocuiește polița facultativă: incendiul, furtul, avariile și partea din valoare peste plafonul PAD, inclusiv la cutremur, se acoperă doar printr-o poliță facultativă care include aceste riscuri.
- Riscurile acoperite: un pachet de bază (incendiu, explozie, fenomene meteo) costă mai puțin decât unul extins cu furt, avarii la instalații, bunurile din casă și răspunderea civilă față de vecini.
- Franșiza: o franșiză mai mare scade prima, dar la fiecare daună suporți tu o parte din pagubă.
- Construcția și zona: materialul, vechimea clădirii, clasa de risc seismic a blocului și expunerea la inundații pot ridica prima sau pot face asigurătorul să ceară o expertiză tehnică.
- Suma asigurată: ar trebui să acopere costul de reconstrucție al locuinței, care poate fi mai mic sau mai mare decât prețul ei de vânzare; o sumă prea mică înseamnă despăgubire incompletă la o daună mare.
- Prețul locuințelor în Galați: 1.290 €/m² la apartamentele vechi și 1.450 €/m² la case, așa că suma asigurată, deci și prima, diferă de la un oraș la altul; calculul folosește același interval procentual în toată țara.
Cum alegi asigurarea locuinței în Galați?
Cere cotații scrise de la cel puțin doi asigurători sau brokeri pentru aceleași riscuri, aceeași sumă asigurată și aceeași franșiză, apoi compară-le. Verifică:
- Riscurile acoperite și excluderile: incendiu, furt, inundație de la vecini, avarii la instalații, fenomene meteo; citește mai ales lista de excluderi, în scris
- Suma asigurată: să acopere costul de reconstrucție al locuinței și valoarea reală a bunurilor, altfel la o daună mare despăgubirea iese incompletă
- Franșiza: cât plătești tu la fiecare daună; o franșiză mare scade prima, dar la o pagubă mică poți rămâne fără despăgubire
- PAD separat de polița facultativă: PAD este obligatorie și costă 130 RON pe an; verifică dacă polița propusă o include sau o închei separat
- Răspunderea civilă față de vecini: dacă este inclusă și cu ce plafon, pentru pagubele produse de o inundație pornită din locuința ta
- Autorizarea asigurătorului: verifică în registrul public al ASF că asigurătorul sau brokerul este autorizat și activ
Întrebări de pus înainte să semnezi:
- Ce riscuri acoperă exact polița și care sunt excluderile, în scris?
- Polița include PAD obligatorie sau o închei separat?
- Care este franșiza pe fiecare tip de daună?
- Cum a fost stabilită suma asigurată: pe costul de reconstrucție sau pe prețul de piață?
- Răspunderea civilă față de vecini este inclusă și cu ce plafon?
- Ce documente cereți la o daună și în cât timp se face plata?
Ca să știi dacă prima unei asigurări de locuință este corectă, compar-o cu intervalul de piață pentru o acoperire similară și cere oferte de la mai mulți asigurători pe exact aceleași riscuri și aceeași sumă asigurată. La asigurarea facultativă prețul variază mult între companii: ce contează cu adevărat este ce acoperă efectiv polița, nu doar prima cea mai mică.
Ai o ofertă de asigurare locuință? Verifică dacă prima e corectă
Introdu prima anuală facultativă comunicată și suprafața locuinței. O comparăm cu intervalul tipic de piață: la asigurarea facultativă a locuinței prima este, orientativ, un procent mic din valoarea locuinței (suma asigurată).
Estimare orientativă, nu o ofertă fermă. Vezi cum calculăm.
Semnale de atenție
Dacă prețul pare prea mare
- Prima este mult peste piață fără ca acoperirea extinsă (sume mari, riscuri suplimentare, franșiză zero) să o justifice: cere defalcarea pe riscuri.
- Brokerul îți prezintă o singură ofertă și nu compară mai mulți asigurători pe aceeași acoperire.
- Prima facultativă este vândută ca fiind „obligatorie”: doar PAD este obligatorie prin lege; restul este opțional și negociabil.
Dacă prețul pare prea mic
- O primă foarte mică ascunde de obicei o acoperire redusă, o franșiză mare sau excluderi nespuse: cere lista completă a riscurilor acoperite și excluse.
- Suma asigurată este vizibil sub valoarea reală de reconstrucție a locuinței: la o daună totală despăgubirea ar fi insuficientă (subasigurare).
- Polița pare ieftină pentru că acoperă doar PAD, prezentată ca asigurare completă a locuinței.
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Galați.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Asigurare Locuință în Galați: context local
Zonele din Galați și din împrejurimi, precum Țiglina, Micro și Mazepa, au profile diferite, iar orașul (circa 218.000 de locuitori) are un fond imobiliar construit din blocuri comuniste din anii 1970-1990 și case la marginea orașului. Pentru o asigurare de locuință, formularul calculează estimarea pentru orașul ales.
Alte asigurări în Galați
Asigurare Locuință în orașe apropiate
Firme active în Galați (date publice)
În directorul public VreauEstimare sunt 114 firme de servicii listate pentru Galați, colectate din surse deschise (hărți online și registre publice).
Nu sunt firme verificate de noi și nu sunt oferte. Pentru o estimare reală, completează formularul de mai sus.
Mai multe servicii în Galați
Toate calculatoarele și estimările pentru Galați →