Asigurare Locuință Sebeș
Asigurarea locuinței în Sebeș: PAD obligatorie și polița facultativă, pentru apartament sau casă. Completează formularul și vezi estimarea primei pe ecran în câteva secunde; o primești și pe email.
Actualizat: octombrie 2026 · realizat de VreauEstimare.ro · metodologie
PE SCURT
- În Sebeș, asigurarea unui apartament vechi de 60 m² (în jur de 51.000 €) costă 320–700 RON/an, cu PAD obligatorie și o poliță facultativă.
- Pentru un apartament vechi de 80 m² din Sebeș, evaluat la aproximativ 68.000 €, PAD plus asigurarea facultativă costă 390–900 RON/an.
- O casă de 120 m² în Sebeș, la 850 €/m² (în jur de 102.000 €), se asigură cu 540–1.300 RON/an, PAD inclusă.
- PAD, asigurarea obligatorie a locuinței împotriva cutremurului, inundațiilor și alunecărilor de teren, costă în jur de 100 RON pe an în Sebeș, ca în toată țara.
- Prima asigurării facultative a locuinței în Sebeș este, orientativ, între 0,08% și 0,22% din valoarea locuinței pe an, după riscurile acoperite și franșiză.
Cât costă asigurarea locuinței în Sebeș?
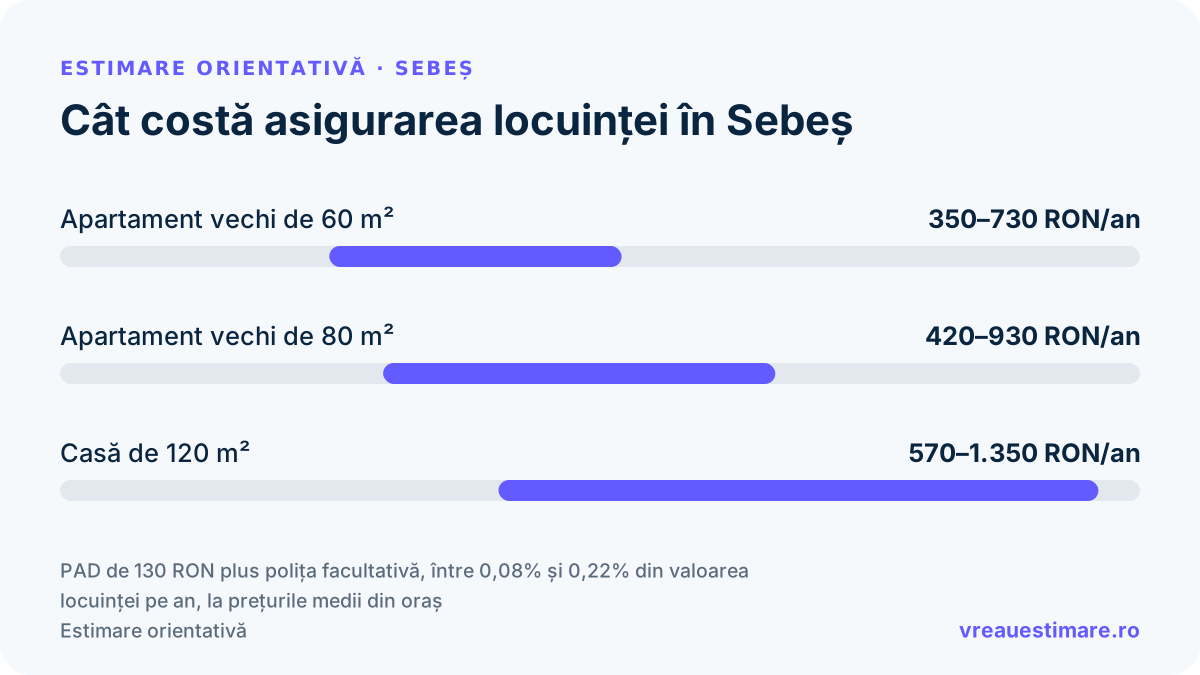
În Sebeș, PAD obligatorie plus o poliță facultativă costă 320–700 RON/an pentru un apartament vechi de 60 m², 390–900 RON/an pentru unul de 80 m² și 540–1.300 RON/an pentru o casă de 120 m². Calculul pornește de la prețul mediu din oraș, de 850 €/m² la apartamentele vechi și 850 €/m² la case; PAD costă în jur de 100 RON pe an, iar prima facultativă este, orientativ, între 0,08% și 0,22% din valoarea locuinței.
| Locuință | PAD + facultativă | Detalii |
|---|---|---|
| Apartament vechi de 60 m² | 320–700 RON/an | valoare de circa 51.000 € la 850 €/m² |
| Apartament vechi de 80 m² | 390–900 RON/an | valoare de circa 68.000 € la 850 €/m² |
| Casă de 120 m² | 540–1.300 RON/an | valoare de circa 102.000 € la 850 €/m² |
PAD de circa 100 RON plus polița facultativă, între 0,08% și 0,22% din valoarea locuinței pe an, la prețurile medii din oraș. Orientativ: suma exactă depinde de detaliile situației tale.
Vezi și: asigurarea locuinței la nivel național.
Ce influențează prima asigurării locuinței în Sebeș?
- Valoarea locuinței: prima facultativă este, orientativ, între 0,08% și 0,22% din suma asigurată pe an. La 0,15%, mijlocul intervalului, fiecare 10.000 € de valoare adaugă în jur de 80 RON pe an.
- PAD: asigurarea obligatorie împotriva cutremurului, inundațiilor și alunecărilor de teren are prima fixată prin lege: în jur de 100 RON pe an la locuințele din beton sau cărămidă și în jur de 50 RON la cele din materiale nearse, precum chirpiciul. PAD despăgubește cel mult 20.000 € (10.000 € la locuințele din materiale nearse). Nu înlocuiește polița facultativă: incendiul, furtul, avariile și partea din valoare peste plafonul PAD, inclusiv la cutremur, se acoperă doar printr-o poliță facultativă care include aceste riscuri.
- Riscurile acoperite: un pachet de bază (incendiu, explozie, fenomene meteo) costă mai puțin decât unul extins cu furt, avarii la instalații, bunurile din casă și răspunderea civilă față de vecini.
- Franșiza: o franșiză mai mare scade prima, dar la fiecare daună suporți tu o parte din pagubă.
- Construcția și zona: materialul, vechimea clădirii, clasa de risc seismic a blocului și expunerea la inundații pot ridica prima sau pot face asigurătorul să ceară o expertiză tehnică.
- Suma asigurată: ar trebui să acopere costul de reconstrucție al locuinței, care poate fi mai mic sau mai mare decât prețul ei de vânzare; o sumă prea mică înseamnă despăgubire incompletă la o daună mare.
- Prețul locuințelor în Sebeș: 850 €/m² la apartamentele vechi și 850 €/m² la case, așa că suma asigurată, deci și prima, diferă de la un oraș la altul; calculul folosește același interval procentual în toată țara.
Cum alegi asigurarea locuinței în Sebeș?
Cere cotații scrise de la cel puțin doi asigurători sau brokeri pentru aceleași riscuri, aceeași sumă asigurată și aceeași franșiză, apoi compară-le. Verifică:
- Riscurile acoperite și excluderile: incendiu, furt, inundație de la vecini, avarii la instalații, fenomene meteo; citește mai ales lista de excluderi, în scris
- Suma asigurată: să acopere costul de reconstrucție al locuinței și valoarea reală a bunurilor, altfel la o daună mare despăgubirea iese incompletă
- Franșiza: cât plătești tu la fiecare daună; o franșiză mare scade prima, dar la o pagubă mică poți rămâne fără despăgubire
- PAD separat de polița facultativă: PAD este obligatorie și costă în jur de 100 RON pe an; verifică dacă polița propusă o include sau o închei separat
- Răspunderea civilă față de vecini: dacă este inclusă și cu ce plafon, pentru pagubele produse de o inundație pornită din locuința ta
- Autorizarea asigurătorului: verifică în registrul public al ASF că asigurătorul sau brokerul este autorizat și activ
Întrebări de pus înainte să semnezi:
- Ce riscuri acoperă exact polița și care sunt excluderile, în scris?
- Polița include PAD obligatorie sau o închei separat?
- Care este franșiza pe fiecare tip de daună?
- Cum a fost stabilită suma asigurată: pe costul de reconstrucție sau pe prețul de piață?
- Răspunderea civilă față de vecini este inclusă și cu ce plafon?
- Ce documente cereți la o daună și în cât timp se face plata?
Ca să știi dacă prima unei asigurări de locuință este corectă, compar-o cu intervalul de piață pentru o acoperire similară și cere oferte de la mai mulți asigurători pe exact aceleași riscuri și aceeași sumă asigurată. La asigurarea facultativă prețul variază mult între companii: ce contează cu adevărat este ce acoperă efectiv polița, nu doar prima cea mai mică.
Ai o ofertă de asigurare locuință? Verifică dacă prima e corectă
Introdu prima anuală facultativă comunicată și suprafața locuinței. O comparăm cu intervalul tipic de piață: la asigurarea facultativă a locuinței prima este, orientativ, un procent mic din valoarea locuinței (suma asigurată).
Estimare orientativă, nu o ofertă fermă. Vezi cum calculăm.
Semnale de atenție
Dacă prețul pare prea mare
- Prima este mult peste piață fără ca acoperirea extinsă (sume mari, riscuri suplimentare, franșiză zero) să o justifice: cere defalcarea pe riscuri.
- Brokerul îți prezintă o singură ofertă și nu compară mai mulți asigurători pe aceeași acoperire.
- Prima facultativă este vândută ca fiind „obligatorie”: doar PAD este obligatorie prin lege; restul este opțional și negociabil.
Dacă prețul pare prea mic
- O primă foarte mică ascunde de obicei o acoperire redusă, o franșiză mare sau excluderi nespuse: cere lista completă a riscurilor acoperite și excluse.
- Suma asigurată este vizibil sub valoarea reală de reconstrucție a locuinței: la o daună totală despăgubirea ar fi insuficientă (subasigurare).
- Polița pare ieftină pentru că acoperă doar PAD, prezentată ca asigurare completă a locuinței.
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Sebeș.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Asigurare Locuință în Sebeș: context local
Sebeș, județul Alba, are un fond locativ unde predomină case istorice săsești, blocuri comuniste și puține ansambluri noi și o populație de aproximativ 26.000 de locuitori, cu zone precum Centru, Aleea Carpați și Lancrăm, în oraș și în împrejurimi. Pentru o asigurare de locuință, estimarea din formular pornește de la orașul ales.
Alte asigurări în Sebeș
Asigurare Locuință în orașe apropiate
Mai multe servicii în Sebeș
Toate calculatoarele și estimările pentru Sebeș →