Calculator asigurare unit-linked

Estimare primă asigurare unit-linked cu componentă investiție 2026, profil conservator, moderat sau agresiv. Primești estimarea pe email și recomandări de brokeri din piață.
EXEMPLU ESTIMARE
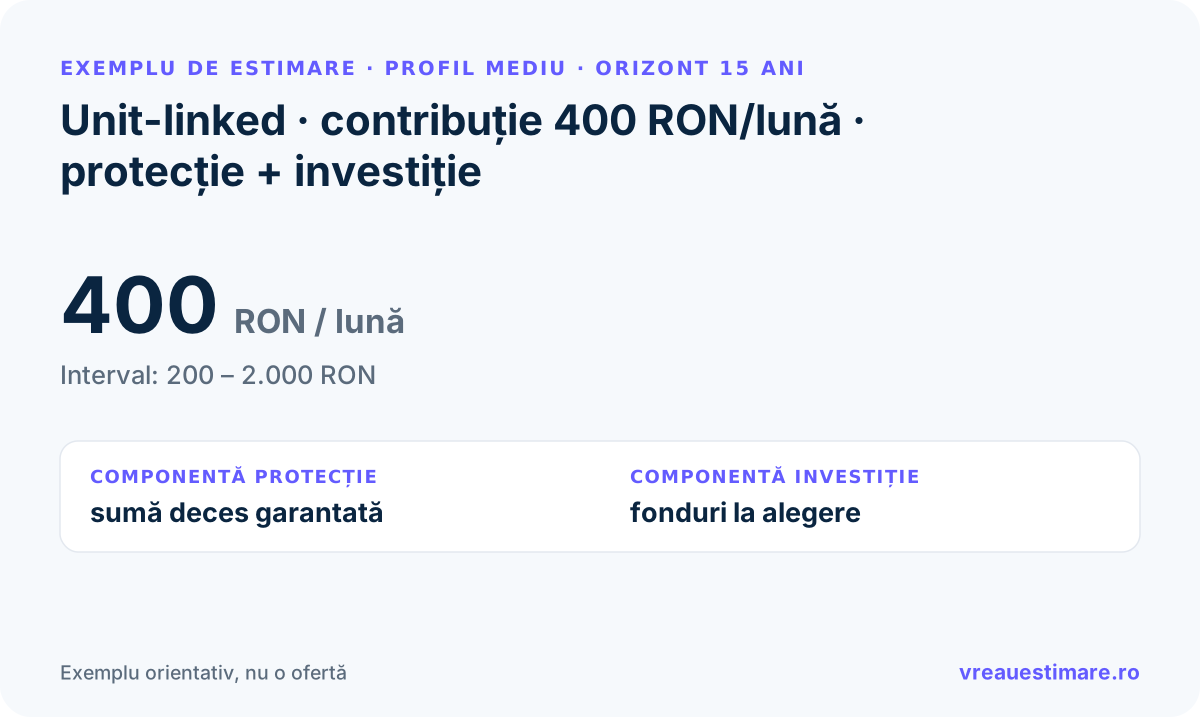
Unit-linked · contribuție 400 RON/lună · protecție + investiție
Profil mediu · orizont 15 ani
CONTRIBUȚIE LUNARĂ TIPICĂ
400 RON / lună
≈ 37 – 370 €/lună
200 RONmin 2.000 RONmax
COMPONENTĂ PROTECȚIE
sumă deces garantată
COMPONENTĂ INVESTIȚIE
fonduri la alegere
Exemplu. Al tău se calculează din formular.

Detalii asigurare unit-linked

Vezi estimarea ta

Vezi rezultatul pe ecran în câteva secunde. Îl trimitem și pe email.

Numele firmei tale Exemplu · poziție plătită

📞 07xx xxx xxxWhatsAppSite-ul tău

Exemplu de estimare: Unit-linked · contribuție 400 RON/lună · protecție + investiție, Profil mediu · orizont 15 ani: 400 RON / lună (interval 200–2.000 RON).
Exemplu de estimare: Unit-linked · contribuție 400 RON/lună · protecție + investiție.

Asigurare unit-linked - ghid 2026

Unit-linked = ASIGURARE VIAȚĂ + INVESTIȚIE în fonduri mutuale. Segment în creștere accelerată în România (+25% YoY) - popularitate ridicată pentru pensia privată alternativă (alături de Pilon III). Reglementat strict ASF: carrierii TREBUIE să dezvăluie comisioane + randamente istorice + riscuri. Produsul e vândut de asigurătorii mari de viață, direct sau prin bănci; diferă comisioanele și fondurile disponibile. RECOMANDARE GENERALĂ: unit-linked e POTRIVIT pentru: (1) Vârstă 25-45 ani. (2) Perioadă 20+ ani. (3) Persoane care nu au timp să gestioneze ETF-uri direct. (4) Diversificare pe lângă cont propriu și Pilon III. NU POTRIVIT pentru: persoane sub 50.000 RON economii (prioritizează fondul de urgență 6 luni cheltuieli), persoane peste 55 ani (perioadă prea scurtă pentru a recupera comisioane). Pe VreauEstimare.ro primești o estimare a primei pe email + recomandări de contacte din piață (surse publice).

Contribuie la date reale

Ai plătit deja pentru acest serviciu?

Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.

Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.

Întrebări frecvente

Cât costă o asigurare unit-linked în 2026?
FLEXIBILĂ - tu alegi PRIMA LUNARĂ: 100-20.000 RON/lună. EXEMPLU TIPIC: 32 ani, primă 500 RON/lună (6.000 RON/an), perioadă 25 ani, profil moderat - TOTAL PLĂTIT 150.000 RON, VALOARE ESTIMATĂ LA 30 ANI 280.000-400.000 RON (randament mediu 6-8% anual, deduse comisioane 2-3%/an). COMISIOANE: ~1.5-2% anual din valoarea acumulată + ~3-5% per fiecare primă plătită (mai mare în primii 5 ani).
Care e diferența între profilul conservator vs agresiv?
CONSERVATOR: ~90% obligațiuni guvernamentale + 10% acțiuni blue-chip. Randament istoric: 3-5%/an cu volatilitate scăzută (max -5% în an prost). Recomandat: 50+ ani sau pentru economisire 5-10 ani. MODERAT: 50-60% obligațiuni + 40-50% acțiuni diversificate (RO + UE + global). Randament 5-7%/an cu volatilitate medie (max -15% în an prost). Recomandat: 35-50 ani, perioadă 15-25 ani. AGRESIV: 80-90% acțiuni (S&P500, MSCI World, emerging markets, tech). Randament 8-15%/an cu volatilitate mare (max -40% în an prost). Recomandat: 25-40 ani, perioadă 20+ ani. POȚI SCHIMBA PROFILUL pe parcurs (1-2 ori/an gratis).
Pot retrage banii oricând?
DA, dar cu COSTURI în primii ani: PRIMII 5 ANI - penalizare retragere 80% → 60% → 40% → 20% → 10% (carrierul recuperează comisioane plătite). DUPĂ 5 ANI - fără penalizare, dar valoarea acumulată e mai mică decât totalul plătit (din cauza comisioanelor). REGULA GENERALĂ: unit-linked e pentru TERMEN LUNG (10+ ani). Dacă vrei FLEXIBILITATE TOTALĂ, mai bun ESPP / ETF în cont DBT (fără asigurare). EXCEPȚIE: RETRAGERI PARȚIALE 5-10% din valoare anual (fără penalizare) - pentru cheltuieli urgente.
Care e diferența între unit-linked și Pilon III?
Ambele = pensie facultativă + investiții. UNIT-LINKED: privat, flexibil, retragere oricând (cu costuri primii 5 ani), prima orice sumă, perioadă orice. NU DEDUCTIBIL FISCAL standard (excepție: PFA). PILON III (Pensie Privată Facultativă): reglementat strict ASF, DEDUCTIBIL FISCAL 400 EUR/an (pentru salariați + PFA), retragere DOAR LA PENSIE (65 ani + 8 ani contribuții). Recomandare: AMBELE PENTRU DIVERSIFICARE. Pilon III pentru avantaj fiscal 400 EUR/an. Unit-linked pentru flexibilitate + sume mai mari. Fondurile de Pilon III și randamentele lor istorice sunt publicate pe site-ul ASF.
Care e riscul real al unei polițe unit-linked?
RISC DE PIAȚĂ: dacă acțiunile cad cu 30-50% într-un an prost (2008, 2020, 2022), valoarea ta scade proporțional. Recuperare istorică: 2-5 ani. RISC LICHIDITATE: penalizări mari primii 5 ani. RISC INFLAȚIE: dacă inflația e 8% și randament 5%, în termeni reali pierzi 3%/an (cazul 2022-2024 în România). RISC COMISIOANE: 2-4%/an se mănâncă mult în 30 ani (echivalent 50-70% din valoarea finală). MITIGARE: (1) PERIOADĂ LUNGĂ 20+ ani (volatilitatea se atenuează). (2) DCA - plată constantă lunară (cumperi mai mult când e ieftin). (3) DIVERSIFICARE PROFIL (40 ani moderat, 60 ani conservator). (4) COMPARĂ COMISIOANELE între asigurători, cerute în scris.

Vezi și asigurări viață: Pe termen (10-30 ani) · Viața întreagă (whole life)

Calculează prețul ↑