Calculator asigurare viața întreagă

Estimare primă asigurare viața întreagă (whole life) cu valoare acumulată 2026. Primești estimarea pe email și recomandări de brokeri din piață.
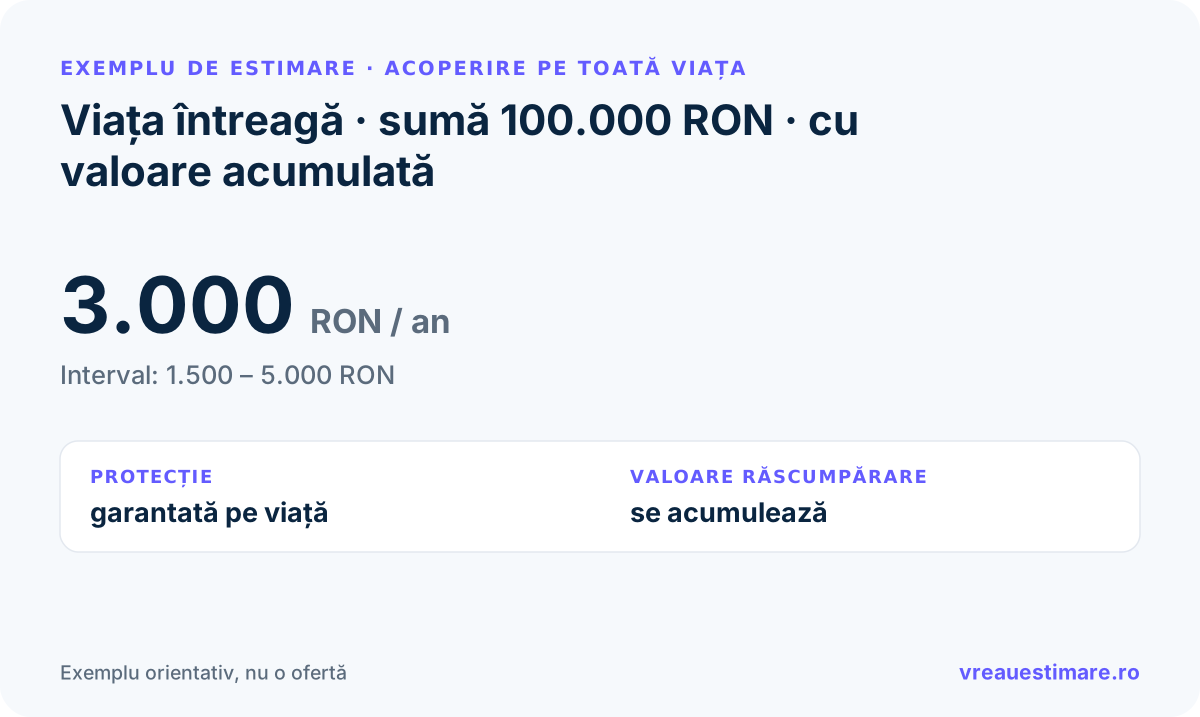
EXEMPLU ESTIMARE
Viața întreagă · sumă 100.000 RON · cu valoare acumulată
Acoperire pe toată viața
PRIMĂ ANUALĂ ESTIMATĂ
3.000 RON / an
≈ 280 – 940 €/an
1.500 RONmin 5.000 RONmax
PROTECȚIE
garantată pe viață
VALOARE RĂSCUMPĂRARE
se acumulează
Exemplu. Al tău se calculează din formular.

Detalii asigurare viața întreagă

Vezi estimarea ta

Vezi rezultatul pe ecran în câteva secunde. Îl trimitem și pe email.

Numele firmei tale Exemplu · poziție plătită

📞 07xx xxx xxxWhatsAppSite-ul tău

Exemplu de estimare: Viața întreagă · sumă 100.000 RON · cu valoare acumulată, Acoperire pe toată viața: 3.000 RON / an (interval 1.500–5.000 RON).
Exemplu de estimare: Viața întreagă · sumă 100.000 RON · cu valoare acumulată.

Asigurare viața întreagă - ghid 2026

Asigurarea VIAȚA ÎNTREAGĂ (Whole Life Insurance) e segment de NICHĂ în România (~12% din polițele viață) dar e instrumentul financiar preferat de americani-canadieni (~40-50% din polițele acolo). DIFERENȚE FAȚĂ DE TERMEN: (1) Acoperire pe TOATĂ VIAȚA (vs perioadă fixă termen). (2) Primă FIXĂ toată viața (calculată să echilibreze tinerețe scumpă vs senectute). (3) Acumulează VALOARE DE RĂSCUMPĂRARE = investiție garantată cu randament 1.5-3% + dividende negarantate 1-3%. AVANTAJ FISCAL: dividendele și valoarea acumulată NU se impozitează decât la retragere (tax-deferred). Util pentru: transferul averii către copii (fără impozit moștenire), fond pensie alternativă (alături de Pilon III), persoane fără disciplină financiară (forțează economisire). Produsul e vândut de câțiva asigurători mari de viață. Pe VreauEstimare.ro primești o estimare a primei pe email + recomandări de contacte din piață (surse publice).

Contribuie la date reale

Ai plătit deja pentru acest serviciu?

Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.

Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.

Întrebări frecvente

Cât costă o asigurare viața întreagă în 2026?
EXEMPLU: 40 ani, sumă asigurată 200.000 RON, viața întreagă - 3.500-5.500 RON/an (toată viața, primă fixă). VS ECHIVALENT TERMEN 20 ANI: 800-1.200 RON/an (de 4× mai ieftin, dar fără valoare acumulată). DIFERENȚA: viața întreagă acumulează VALOARE DE RĂSCUMPĂRARE (cash value) - după 10 ani poți avea 25.000 RON în cont, după 20 ani 60.000 RON, după 30 ani 120.000 RON (depinde de asigurător).
Ce înseamnă valoarea de răscumpărare?
Cash Surrender Value: o parte din prima anuală merge în CONTUL TĂU (~20-40% în primii 5 ani, ~50-70% după 10 ani, ~80% după 20 ani). Acumulează cu DOBÂNDA GARANTATĂ (1.5-3% anual) + DIVIDENDE NEGARANTATE (1-3% anual dacă fondul performează bine). POȚI RETRAGE oricând (anulând polița) sau ÎMPRUMUTA pe ea (păstrând acoperirea). Util pentru: cheltuieli majore neașteptate, fond de urgență flexibil, transfer averi către copii (fără impozit moștenire).
E mai bună viața întreagă vs termen + investiție separată?
Dezbatere clasică. ABORDARE 'BUY TERM AND INVEST THE DIFFERENCE': cumperi termen ieftin (800 RON/an) + investiți diferența (4.000 RON/an în ETF-uri S&P500 cu randament 8-10% anual istoric). REZULTAT după 30 ani: ~500.000-800.000 RON capital propriu + acoperire pe perioada cea mai vulnerabilă. ABORDARE VIAȚA ÎNTREAGĂ: 5.000 RON/an, după 30 ani ai ~200.000-300.000 RON valoare acumulată + suma asigurată garantată. CONCLUZIA: termen + investiție e MATEMATIC MAI BUN pentru oameni disciplinați financiar. Viața întreagă e mai bună pentru oameni FĂRĂ DISCIPLINĂ financiară (forțează economisire).
Cum decide compania de asigurări dividend-ul?
Dividendele negarantate depind de PERFORMANȚA FONDULUI ANUAL: profituri investiții (acțiuni, obligațiuni), gestiunea cheltuielilor (mai puține cheltuieli administrative = dividende mai mari), mortalitatea reală vs așteptată (mai puțini decedați = dividende mai mari). Dividendele medii au fost de regulă de 2-3,5% pe an. VERIFICĂ ISTORICUL DE 10 ANI înainte de subscriere - dividende constante = compania stabilă.
Pot să folosesc polița ca garanție pentru credit?
DA, poate fi GARANȚIE CESIONATĂ la bancă pentru: (1) CREDIT IPOTECAR - protejează banca dacă mori (familia rămâne cu casa, banca primește suma asigurată). (2) CREDIT NEVOI PERSONALE - colateral suplimentar pentru DTI mai mare. (3) ÎMPRUMUT DIRECT DIN POLIȚĂ - împrumuți de la carrier împotriva valorii de răscumpărare (dobândă 5-8%, mai ieftină decât credit bancar). VARIANTĂ CESIONARE: bani din polițe la deces merg direct la bancă. VARIANTĂ ÎMPRUMUT: păstrezi acoperirea, dobânda e mai mică.

Vezi și asigurări viață: Pe termen (10-30 ani) · Unit-linked (investiție)

Calculează prețul ↑