Din 2026, SRL-urile cu cifra de afaceri peste 100.000 EUR pe an, sau fără niciun salariat, plătesc impozit pe profit (16%). Acest regim este mai complex decât microîntreprinderea: cheltuielile pot fi deduse, dar contabilitatea trebuie să respecte OMFP 1802/2014 (Reglementări contabile complete). Obligații suplimentare: balanță de verificare lunară, raportări AGA semestrial, situații financiare anuale conform Legii 82/1991, depuse la Ministerul Finanțelor. Contabilul autorizat (CECCAR) e practic obligatoriu - răspunderea profesională a contabilului acoperă riscurile fiscale. Cabinetele specializate oferă pachete complete: contabilitate + salarizare + consultanță fiscală + asistență control ANAF.
Întrebări frecvente
Cât costă contabilitatea unei firme medii (2-5 mil RON cifră)?
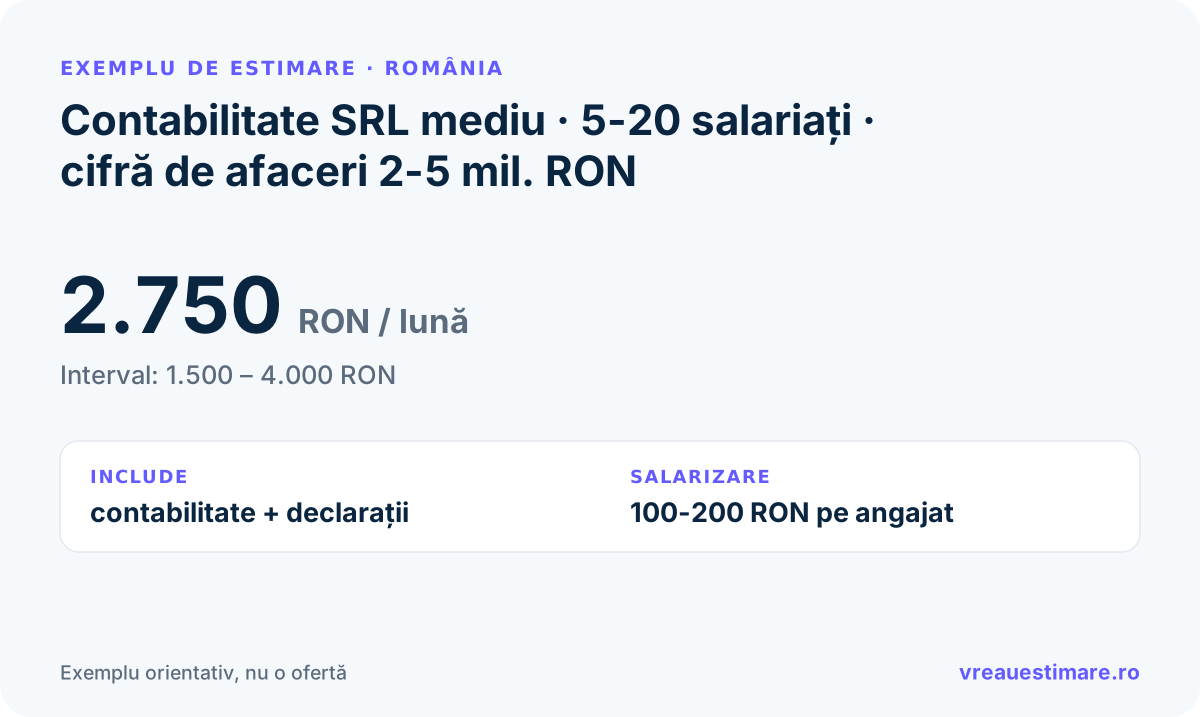
Tarif tipic 1.500-4.000 RON/lună pentru firme cu 5-20 angajați și 2-5 mil RON cifră. Defalcare: contabilitate primară 800-1.500 RON, salarizare 100-200 RON/angajat, declarații fiscale lunare 200-300 RON, recapitulații TVA 300-400 RON. Pentru audit anual obligatoriu (dacă firma depășește 2 din 3 criterii: cifră de afaceri, total active, număr mediu de angajați): + 5.000-25.000 RON/an separat.
Când e obligatoriu auditul financiar?
Auditul statutar este obligatoriu pentru firmele care, la data bilanțului, depășesc două dintre trei criterii în două exerciții financiare consecutive: total active 16.000.000 lei, cifră de afaceri netă 32.000.000 lei, număr mediu de salariați 50 (OMFP 1802/2014). SA-urile listate la BVB: audit obligatoriu indiferent de mărime. Auditorul trebuie să fie membru CAFR (Camera Auditorilor Financiari din România).
Cum se calculează impozitul pe profit pentru SRL mediu?
Formula: Profit impozabil = Venituri totale - Cheltuieli deductibile (operațional, salariale, amortizare). Impozit 16% × profit. Excepții: cheltuieli nedeductibile (penalități fiscale, sponsorizări peste 20% profit, etc.). Plata anuală sau trimestrială pe cont propriu. Dividendele distribuite din 2026 se impozitează cu 16%, reținut de firmă la plată, plus CASS dacă dividendele nete ale asociatului ajung la 6 salarii minime (24.300 RON pe an).
Care sunt declarațiile fiscale anuale pentru SRL mediu?
Principalele declarații ale unui SRL plătitor de impozit pe profit: D100, până pe 25 a lunii următoare trimestrului, pentru impozitul pe profit din trimestrele I-III, și până pe 25 a lunii următoare plății, pentru impozitul reținut la sursă, de exemplu pe dividende; D101, declarația anuală de impozit pe profit, până la 25 iunie a anului următor; D112, lunar, dacă firma are salariați; D300, decontul de TVA, lunar sau trimestrial, și D394, pentru aceeași perioadă, dacă firma e înregistrată în scopuri de TVA; D390, doar pentru operațiuni intracomunitare; D406 (SAF-T), lunar sau trimestrial după perioada de TVA, iar trimestrial dacă firma nu e înregistrată în scopuri de TVA; D205, anual, până la sfârșitul lunii februarie, pentru impozitul reținut pe veniturile plătite persoanelor fizice, de exemplu dividende; D107, anual, doar dacă firma a făcut sponsorizări. La acestea se adaugă situațiile financiare anuale, depuse la Ministerul Finanțelor.
Ce e regim split TVA și mai există în 2026?
Regimul split TVA (2018-2019, abrogat) cerea firmelor cu datorii fiscale să folosească conturi separate pentru TVA. Abrogat în 2019. ÎN 2026 nu mai există: toate firmele folosesc conturi unice și plătesc TVA-ul la scadența standard (25 ale lunii următoare). Există însă obligația de a transmite facturile prin RO e-Factura, între firme din 1 ianuarie 2024 și către persoane fizice din 1 ianuarie 2025.