Calculator Credit Ipotecar
Calculează rata lunară a creditului ipotecar, cu asigurările cerute de bancă, și verifică plafonul BNR al ratelor față de venit. Vezi estimarea pe ecran în câteva secunde.
Actualizat: octombrie 2026 · realizat de VreauEstimare.ro · metodologie
PE SCURT
- Un credit ipotecar de 200.000 RON (locuință de 250.000 RON, avans 20%, 25 de ani) are o rată lunară de 1.594–1.866 RON, cu asigurările cerute de bancă.
- Pentru un credit ipotecar de 320.000 RON (locuință de 400.000 RON), rata lunară este 2.551–2.986 RON.
- Un credit ipotecar de 480.000 RON (locuință de 600.000 RON) înseamnă o rată lunară de 3.827–4.479 RON.
- La un credit ipotecar între 200.000 și 480.000 RON pe 25 de ani, rata lunară este dată ca interval: valoarea mică folosește dobânda variabilă medie a băncilor din formular, de 7,77% (IRCC plus marja medie), iar cea mare arată rata la 9,77%, dacă dobânda crește cu 2 puncte procentuale.
- La un credit în lei, ratele tuturor creditelor nu pot depăși, în general, 40% din venitul net (45% pentru prima locuință), așa că un credit ipotecar de 320.000 RON, fără alte rate, cere un venit net de cel puțin 6.378 RON pe lună (5.669 RON pentru prima locuință).
Cât este rata la un credit ipotecar în România?
În România, un credit ipotecar de 200.000 RON are o rată lunară de 1.594–1.866 RON, unul de 320.000 RON are o rată de 2.551–2.986 RON, iar unul de 480.000 RON, de 3.827–4.479 RON, pe 25 de ani, cu asigurările cerute de bancă incluse. Capătul de jos folosește dobânda variabilă medie a băncilor din formular, de 7,77% (IRCC plus marja medie), iar cel de sus arată rata la 9,77%, dacă dobânda crește cu 2 puncte procentuale.
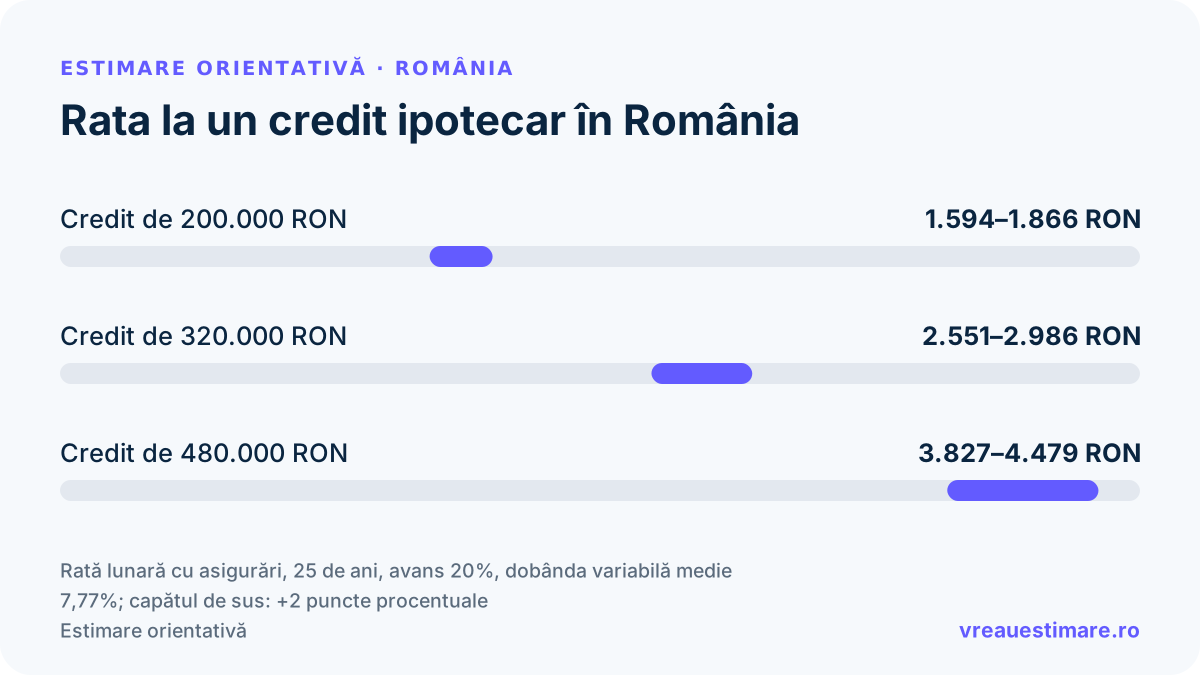
| Credit | Rată lunară | Detalii |
|---|---|---|
| Credit de 200.000 RON | 1.594–1.866 RON | locuință de 250.000 RON, avans 20%, 25 de ani |
| Credit de 320.000 RON | 2.551–2.986 RON | locuință de 400.000 RON, avans 20%, 25 de ani |
| Credit de 480.000 RON | 3.827–4.479 RON | locuință de 600.000 RON, avans 20%, 25 de ani |
Rată lunară cu asigurări, 25 de ani, avans 20%, dobânda variabilă medie 7,77%; capătul de sus: +2 puncte procentuale. Orientativ: suma exactă depinde de detaliile situației tale.
Vezi și: cât poți împrumuta · Noua Casă · refinanțare.
Ce influențează rata creditului ipotecar?
- Dobânda: variabilă (IRCC sau ROBOR plus marja băncii) sau fixă în primii ani. La un credit de 320.000 RON, o dobândă mai mică cu un punct procentual scade rata cu aproximativ 206 RON pe lună.
- Avansul: cel puțin 15% din valoarea locuinței la majoritatea băncilor. Un avans de 30% în loc de 20% la o locuință de 400.000 RON scade rata cu aproximativ 312 RON pe lună.
- Durata: pe mai mulți ani rata scade, dar dobânda totală crește. La 320.000 RON pe 25 de ani, dobânda totală este de aproximativ 406.300 RON.
- Asigurările cerute de bancă: a locuinței (0,15% pe an din valoarea ei) și, de obicei, de viață (0,3% pe an din suma împrumutată), incluse în ratele de mai sus.
- Comisioanele: analiza dosarului (în jur de 750 RON) și acordarea (0,5% din credit) nu intră în rată, dar intră în DAE.
Cum alegi oferta de credit ipotecar?
Cere oferte de la cel puțin două bănci pentru aceeași sumă și aceeași durată și compară-le pe DAE, nu doar pe dobândă. Verifică:
- DAE: dobânda anuală efectivă include comisioanele și asigurările, deci compară corect două oferte
- Formularul european standardizat de informații (FESI): banca ți-l dă înainte de contract, cu costul total al creditului
- Tipul dobânzii: cât timp rămâne fixă și ce indice se aplică după
- Rambursarea anticipată: cât costă și dacă poți plăti în avans fără comision
- Asigurările: dacă le poți încheia la alt asigurător decât cel propus de bancă
Întrebări de pus înainte să semnezi:
- Care este DAE pentru suma și durata mea?
- Dobânda e fixă sau variabilă, și după cât timp se schimbă?
- Ce asigurări cere banca și la cine le pot încheia?
- Cât costă rambursarea anticipată?
- Ce comisioane plătesc la acordare și pe durata creditului?
Cum funcționează un credit ipotecar
Formula amortizării: rata lunară = suma × (r × (1+r)^n) / ((1+r)^n - 1) unde r = dobândă lunară, n = nr luni. La un credit de 320.000 RON pe 25 ani cu 7,77% dobândă anuală: rata lunară ~2.420 RON, total rambursat ~726.000 RON, total dobândă ~406.000 RON. Asigurările cerute de bancă (locuință ~0,15%/an și, de obicei, viață ~0,30%/an) adaugă încă 130 RON/lună la rata acestui credit.
IRCC sau ROBOR: ce indice alegi?
Băncile oferă două tipuri de rate variabile pentru creditele ipotecare în RON:
- IRCC (Indicele de Referință pentru Creditele Consumatorilor): publicat de BNR și calculat trimestrial din dobânzile tranzacțiilor dintre bănci. Valoarea folosită în calculator: 5,57%. E mai stabil, dar urmează piața cu o întârziere de circa 6 luni.
- ROBOR 3M: rata dobânzii dintre bănci la 3 luni. Valoarea folosită în calculator: 5,93%. Reacționează rapid la modificările BNR: a crescut de la circa 1,5% în iulie 2021 la peste 8% în octombrie 2022, iar IRCC a urmat cu întârziere.
Dobânda finală = indice + marja băncii (1,2–3,5 puncte procentuale la băncile din calculator). De exemplu, cu IRCC plus o marjă de 1,8 puncte procentuale, dobânda nominală este 7,37%. Compari ofertele după DAE (include și comisioane + asigurări), nu doar dobândă nominală.
Testul de stres: ce se întâmplă dacă dobânda crește cu 2 puncte procentuale?
Un scenariu util pentru dobânzile variabile: verifică dacă rata rămâne suportabilă dacă IRCC/ROBOR crește cu 2 puncte procentuale (s-a întâmplat în 2022). Pentru creditul de referință (400.000 RON imobil, 80.000 RON avans, 25 ani, dobândă 7,77%):
Dacă DTI-ul tău devine >40% după stress test, vei avea dificultăți să plătești rata în scenariul de creștere. Compară DAE-ul unei oferte cu dobândă fixă în primii 3-5 ani cu cel al variantei variabile; ofertele fixe inițiale pot fi mai mici decât dobânda variabilă, dar verifică ce dobândă se aplică după perioada fixă.
Comparativ rate bănci: credit ipotecar
Rate orientative pentru clienții cu profil mediu (vechime 1+ an, salariu virat, istoric curat la Biroul de Credit). Compară DAE (Dobânda Anuală Efectivă), nu dobânda nominală: DAE include și asigurări obligatorii + comisioane (analiză dosar, evaluare imobil, intabulare). Valori actualizate 2026.
| Bancă | Dobândă tipică (IRCC + marjă) | DAE estimat (credit 320.000 RON, 25 ani) | Avans min | Observații |
|---|---|---|---|---|
| BCR | 6,9–8,3% | 7,6–9,0% | 15% | Cea mai mare cotă de piață; condiții stricte; aprobare 2-3 săpt. |
| BRD | 7,0–8,5% | 7,7–9,2% | 15% | Bonus dobândă pt. salariu virat (-0,2pp) |
| ING Bank | 6,8–8,0% | 7,5–8,6% | 15% | Cea mai mică dobândă; proces digital integral |
| Banca Transilvania | 7,0–8,4% | 7,7–9,1% | 15% | Reducere pt. clienți fideli; rețea agenții extinsă |
| Raiffeisen Bank | 7,1–8,5% | 7,8–9,2% | 15% | Bonus dobândă fixă 1-3 ani la cerere |
| UniCredit Bank | 7,2–8,8% | 7,9–9,5% | 20% | Asigurări obligatorii pachet; comisioane mai mari |
| Patria Bank | 7,6–9,1% | 8,3–9,7% | 15% | Flexibilitate la criterii (vechime, profil) |
Sursă: ofertele publice ale băncilor (verificate în iunie 2026), cu IRCC aplicat 1 octombrie - 31 decembrie 2026. Ratele variază în funcție de profil (vechime, venit, scor Birou de Credit, vârstă, valoare imobil). Pentru cifre exacte cere ofertă personalizată sau folosește platforme comparative.
Plafonul DTI: regula de 40% a BNR
BNR limitează prin Regulamentul nr. 17/2012 toate ratele lunare, în general, la maximum 40% din venitul net (45% la un credit în lei pentru prima locuință). Pentru credit ipotecar pe 25 ani la 7,77% dobândă, suma maximă pe care o poți împrumuta depinde direct de venitul tău. Un venit net de 8.000 RON/lună permite o rată maxim de 3.200 RON, ceea ce înseamnă suma maximă de ~401.000 RON (cu asigurări incluse, avans 20%). Folosește calculatorul de mai sus și completează venitul net în formular pentru verificare.
Documente necesare
1. Acte personale: CI valid, certificat naștere/căsătorie. 2. Acte venituri: extras bancar 6 luni (salariul virat), adeverință de salariu cu vechime, fluturași salariu 3-6 luni, declarație fiscală sau bilanț (PFA / liber-profesionist). 3. Acte imobil: contract vânzare-cumpărare anterior (sau promisiune), extras CF (Cadastru), evaluare ANEVAR (~600 RON). 4. Asigurări: poliță de locuință (~0,15%/an) și, de obicei, asigurare de viață cerută de bancă (~0,30%/an pentru solicitantul principal).
Pași pentru aplicare
Etapa 1 (1-2 săpt): Pre-aprobare la 2-3 bănci (limita maximă fără să identifici imobil). Etapa 2 (caută imobil 2-12 săpt): Negociezi prețul și semnezi un antecontract cu clauză de reziliere dacă nu primești creditul. Etapa 3 (3-5 săpt): Depui dosarul complet la banca aleasă; evaluare imobil; analiză aprobată definitiv. Etapa 4: Notar + intabulare ipotecă (1-2% din valoare imobil în taxe). Banca virează suma vânzătorului. Total tipic: 8-16 săpt de la pre-aprobare la cheile imobilului.
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Credit Ipotecar pe orașe
Alege orașul ca să vezi calculatorul pentru zona ta.