Calculator Refinanțare Credit

Merită să refinanțezi creditul existent? Calculator care compară economia totală cu costurile de refinanțare (~2% din suma) plus tabel comparativ rate refinanțare 2026 de la 8 bănci.
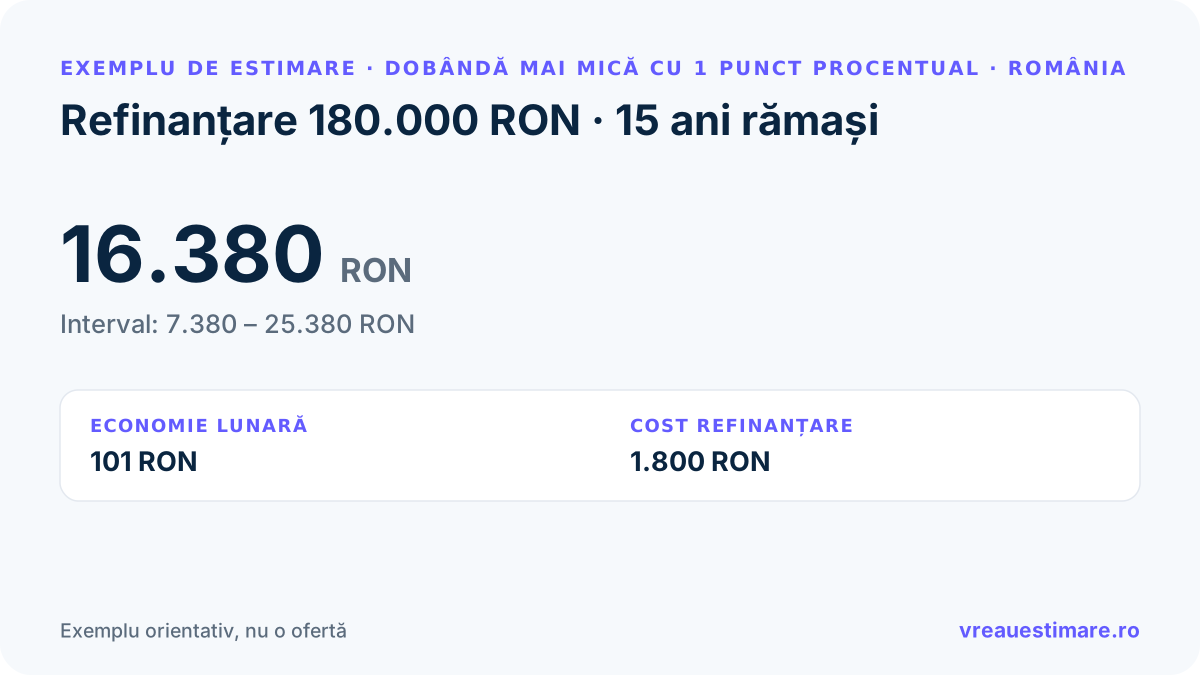
EXEMPLU ESTIMARE
Refinanțare 180.000 RON · 15 ani rămași
Dobândă mai mică cu 1 punct procentual · România
ECONOMIE TOTALĂ NETĂ
16.380 RON
≈ 1.380 – 4.800 €
7.380 RONmin 25.380 RONmax
ECONOMIE LUNARĂ
101 RON
COST REFINANȚARE
1.800 RON
Exemplu. Al tău se calculează din formular.

Detalii credit existent

Vezi estimarea ta

Vezi rezultatul pe ecran în câteva secunde. Îl trimitem și pe email.

Numele firmei tale Exemplu · poziție plătită

📞 07xx xxx xxxWhatsAppSite-ul tău

Exemplu de estimare: Refinanțare 180.000 RON · 15 ani rămași, Dobândă mai mică cu 1 punct procentual · România: 16.380 RON (interval 7.380–25.380 RON).
Exemplu de estimare: Refinanțare 180.000 RON · 15 ani rămași.

Când merită refinanțarea

Refinanțarea = înlocuirea unui credit cu altul mai avantajos (dobândă mai mică, durată ajustată, sumă mai mică). Costuri: comision rambursare anticipată (1% pentru fixe, 0% pentru variabile), comisioane noul credit (~1% acordare), reevaluare imobil (300-500 RON). Total ~2% din suma. Merită dacă: economie lunară × ani rămași > cost refinanțare. Tipic: economie 100-300 RON/lună la o diferență de 1-2% dobândă.

Comparativ rate refinanțare 2026

Rate orientative pentru refinanțarea unui credit ipotecar de 200.000 RON cu 15 ani rămași și client cu profil mediu (fără restanțe la Biroul de Credit, vechime 1+ an). Băncile oferă uneori dobândă mai mică pentru refinanțare decât pentru credit nou - ca să atragă clienți concurenței.

BancăDobândă tipicăDAE estimatComision acordareObservații
BCR5,7–6,9%6,3–7,7%0,5%Bonus pt. clienți care aduc credit din afara băncii
BRD5,8–7,0%6,4–7,8%0,5%Promoții refinanțare 2-3× pe an
ING Bank5,5–6,7%6,2–7,5%0,4%Cele mai mici rate pt. refinanțare; proces digital
Banca Transilvania5,8–7,1%6,5–7,9%0,5%Reducere clienți fideli (-0,3%)
Raiffeisen Bank5,8–7,0%6,4–7,8%0,5%Bonus dobândă fixă 3-5 ani la cerere
UniCredit Bank6,0–7,3%6,7–8,1%0,7%Asigurări obligatorii pachet
Patria Bank6,3–7,6%7,0–8,4%0,5%Flexibilitate la criterii (vechime, profil)

Refinanțarea variabilă (IRCC) = 0% comision rambursare anticipată din vechiul credit. Pentru rate fixe vechiul credit, plătești 1% comision la rambursare anticipată. Verifică contractul vechi înainte de a calcula economia netă.

Pași pentru refinanțare

1. Verifică contractul actual: dobândă fixă vs variabilă, comision rambursare anticipată, perioada rămasă. 2. Solicită oferte la 3-4 bănci: prezintă creditul actual; banca îți face simulare nouă cu valori comparabile. 3. Alege banca: compară DAE (nu doar dobânda), comisioane acordare, durată maximă posibilă. 4. Aprobi noua bancă: ea îți oferă creditul nou și plătește direct vechiul credit (transfer intern). 5. Reevaluare imobil (~500 RON) pentru calculul valorii curente. 6. Notar + intabulare ipotecă: vechea ipotecă se elimină, noua se constituie. Total tipic: 30-60 zile.

Greșeli frecvente la refinanțare

1. Refinanțezi la durată mai lungă pentru rată mai mică - rata e mai mică, dar plătești mult mai multă dobândă totală. Exemplu: 200k RON pe 15 ani la 7% = 248k dobândă; pe 25 ani la 6% = 363k dobândă. 2. Nu calculezi comisioanele - refinanțarea costă ~2% din suma. Dacă economisești sub 2% în total, NU merită. 3. Refinanțezi cu sumă mai mare (top-up) - banca e fericită, tu plătești dobândă pe sumă mai mare, fără justificare reală. 4. Nu compari DAE - dobândă nominală mică + comisioane mari = DAE mare. Folosește mereu DAE pentru comparație.

Contribuie la date reale

Ai plătit deja pentru acest serviciu?

Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.

Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.

Refinanțare Credit pe orașe

Alege orașul ca să vezi calculatorul pentru zona ta.

Vezi toate cele 95 de orașe
Refinanțare Credit Târgu Mureș Refinanțare Credit Pitești Refinanțare Credit Arad Refinanțare Credit Bacău Refinanțare Credit Buzău Refinanțare Credit Baia Mare Refinanțare Credit Suceava Refinanțare Credit Botoșani Refinanțare Credit Satu Mare Refinanțare Credit Râmnicu Vâlcea Refinanțare Credit Drobeta-Turnu Severin Refinanțare Credit Târgoviște Refinanțare Credit Focșani Refinanțare Credit Târgu Jiu Refinanțare Credit Tulcea Refinanțare Credit Reșița Refinanțare Credit Alba Iulia Refinanțare Credit Piatra Neamț Refinanțare Credit Deva Refinanțare Credit Bistrița Refinanțare Credit Slatina Refinanțare Credit Călărași Refinanțare Credit Giurgiu Refinanțare Credit Zalău Refinanțare Credit Sfântu Gheorghe Refinanțare Credit Alexandria Refinanțare Credit Miercurea Ciuc Refinanțare Credit Slobozia Refinanțare Credit Vaslui Refinanțare Credit Hunedoara Refinanțare Credit Mediaș Refinanțare Credit Lugoj Refinanțare Credit Petroșani Refinanțare Credit Turda Refinanțare Credit Dej Refinanțare Credit Roman Refinanțare Credit Voluntari Refinanțare Credit Popești-Leordeni Refinanțare Credit Pantelimon Refinanțare Credit Bragadiru Refinanțare Credit Otopeni Refinanțare Credit Mangalia Refinanțare Credit Medgidia Refinanțare Credit Năvodari Refinanțare Credit Câmpina Refinanțare Credit Câmpulung Refinanțare Credit Mioveni Refinanțare Credit Curtea de Argeș Refinanțare Credit Săcele Refinanțare Credit Făgăraș Refinanțare Credit Codlea Refinanțare Credit Reghin Refinanțare Credit Sighișoara Refinanțare Credit Tecuci Refinanțare Credit Pașcani Refinanțare Credit Rădăuți Refinanțare Credit Fălticeni Refinanțare Credit Câmpulung Moldovenesc Refinanțare Credit Dorohoi Refinanțare Credit Odorheiu Secuiesc Refinanțare Credit Gheorgheni Refinanțare Credit Sebeș Refinanțare Credit Aiud Refinanțare Credit Sighetul Marmației Refinanțare Credit Borșa Refinanțare Credit Caransebeș Refinanțare Credit Orăștie Refinanțare Credit Caracal Refinanțare Credit Roșiori de Vede Refinanțare Credit Turnu Măgurele Refinanțare Credit Oltenița Refinanțare Credit Fetești Refinanțare Credit Urziceni Refinanțare Credit Motru Refinanțare Credit Lupeni Refinanțare Credit Vulcan Refinanțare Credit Brad Refinanțare Credit Bârlad Refinanțare Credit Huși Refinanțare Credit Adjud Refinanțare Credit Onești Refinanțare Credit Moinești Refinanțare Credit Comănești

Întrebări frecvente

Când merită refinanțat creditul?
Regula 1%: dacă noua dobândă e cu min 1% mai mică decât cea actuală, refinanțarea aproape sigur merită. Pentru diferențe sub 1%: depinde de durata rămasă (cu cât mai mult, cu atât economisești mai mult). Sub 5 ani rămași: rar merită.
Cum schimbi banca cu credit existent?
1. Solicită oferte la 3-4 bănci pentru refinanțare. 2. Banca aleasă îți dă creditul nou și plătește vechiul credit. 3. Se face evaluare nouă imobil (~500 RON). 4. Se semnează contracte noi notarial. 5. Vechea bancă elimină ipoteca, noua bancă o constituie. Proces total: 30-60 zile.
Pot refinanța la aceeași bancă?
Da. Numele oficial: 'restructurare' sau 'reașezare credit'. Dobânda mai mică pentru clienții fideli. Beneficii: mai puțin notar (păstrezi același contract), proces mai rapid (1-2 săptămâni). Negativ: limitat la oferta acelei bănci. Întreabă întâi banca proprie, apoi compari cu altele.
Refinanțare cu sumă mai mare - top-up?
Da, pentru ipotecar: poți refinanța cu sumă mai mare dacă imobilul s-a apreciat (ai mai multă echitate). Pentru creditul nevoi personale: rar acceptat (banca preferă credit nou). Top-up tipic: până la 80-85% din valoarea actualizată a imobilului.
Care e cea mai mare greșeală la refinanțare?
Să refinanțezi la durată mai lungă fără să calculezi total dobândă plătită. Exemplu: rata mai mică pe 25 ani vs ratele actuale pe 15 ani - pe 25 ani plătești mult mai multă dobândă totală chiar și cu rată mai mică. Concentrează-te pe TOTAL plătit, nu pe rată lunară.
Calculează prețul ↑