Calculează impozitul pe venit, CAS și CASS pentru PFA conform Codului Fiscal 2026. Suportă sistemul real (venit minus cheltuieli) și norma de venit.
EXEMPLU ESTIMARE
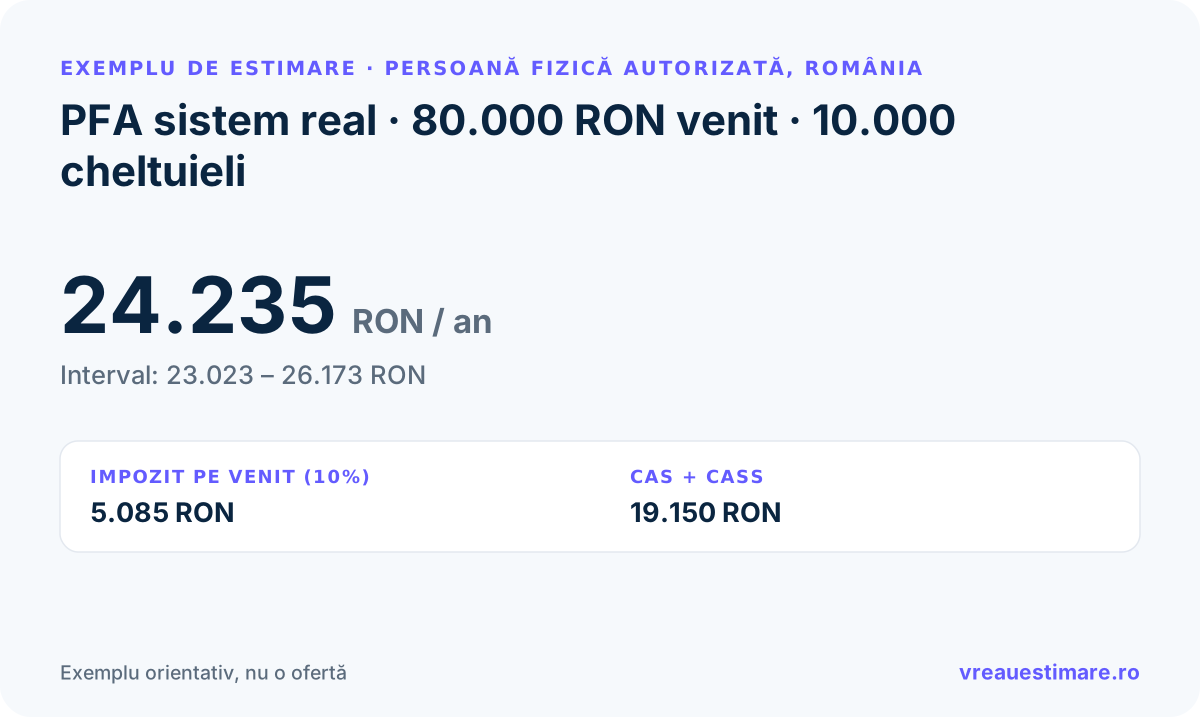
PFA sistem real · 80.000 RON venit · 10.000 cheltuieli
Persoană Fizică Autorizată - România
TOTAL TAXE ANUALE
24.235 RON / an
≈ 4.300 – 4.900 €/an
23.023 RONmin26.173 RONmax
IMPOZIT PE VENIT (10%)
5.085 RON
CAS + CASS
19.150 RON
Exemplu. Al tău se calculează din formular.
Exemplu de estimare: PFA sistem real · 80.000 RON venit · 10.000 cheltuieli.
Cum funcționează taxele pentru un PFA în 2026
Un PFA (Persoană Fizică Autorizată) plătește 3 categorii de taxe: Impozit pe venit (10%), CAS (25% pe o bază aleasă) și CASS (10% din venitul net). CAS este obligatoriu doar dacă venitul net anual e de cel puțin 12 × salariul minim brut (48.600 RON pentru veniturile din 2026, calculat cu salariul minim de la 1 ianuarie, 4.050 RON). CASS e 10% din venitul net, cu bază minimă de 6 salarii minime (24.300 RON; la venit net zero nu datorezi CASS) și plafon de 72 de salarii minime (291.600 RON), deci cel mult 29.160 RON pe an.
Defalcarea taxelor - exemplu 80.000 RON venit
Pentru un PFA în sistem real cu 80.000 RON venituri anuale și 10.000 RON cheltuieli deductibile (venit net 70.000 RON):
Impozit pe venit (10% pe venitul net)5.085 RON
CAS, pensii (25% pe baza minimă 12×MB)12.150 RON
CASS, sănătate (10% din venitul net)7.000 RON
Total taxe anuale24.235 RON
Sistem real vs. normă de venit - care e mai ieftin?
Pentru același PFA (venituri 80.000 RON, cheltuieli 10.000 RON), comparat cu o normă de venit de 48.600 RON, cea mai mică normă pe care ANAF o poate publica pentru veniturile din 2026 (12 salarii minime):
Sistem real - total taxe24.235 RON
Normă de venit - total taxe21.870 RON
Recomandat - economieNormă de venit · 2.365 RON
Norma de venit e mai avantajoasă când ai cheltuieli mici. În exemplul de mai sus, sistemul real devine mai ieftin de la aproximativ 23.000 RON cheltuieli deductibile pe an (29% din venit). Pragul se mută cu norma: compară mereu cu norma exactă publicată de ANAF pentru activitatea și județul tău.
Cum sar pragurile CAS / CASS - venit anual → taxe
Contribuțiile PFA nu cresc liniar: CAS sare la 12 și la 24 de salarii minime, iar CASS are o bază minimă de 6 salarii minime. Valori calculate (sistem real, fără cheltuieli).
Venit net anual
Impozit
CAS
CASS
Total taxe
% din venit
24.300
2.187
0
2.430
4.617
19%
48.600
3.159
12.150
4.860
20.169
42%
60.000
4.185
12.150
6.000
22.335
37%
97.200
6.318
24.300
9.720
40.338
42%
120.000
8.370
24.300
12.000
44.670
37%
200.000
15.570
24.300
20.000
59.870
30%
La 48.600 RON (12×SM) apare CAS-ul minim integral, de aceea procentul de taxare sare brusc. CASS-ul este 10% din venitul net efectiv (bază minimă 6×SM, plafon 72×SM pentru veniturile din 2026).
Contribuie la date reale
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.
Sistem real sau normă de venit - care e mai avantajos?
Sistem real e mai bun când ai cheltuieli deductibile mari; pragul depinde de norma publicată pentru activitatea și județul tău. Normă de venit e mai bună când ai cheltuieli mici și venit predictibil, dar e disponibilă doar pentru activitățile din lista CAEN cu normă. Pentru programatori freelance fără cheltuieli reale, sistemul real cu deducere de 0 = impozit pe tot venitul; norma poate fi mai mică dacă activitatea ta are normă favorabilă.
Sub ce venit NU plătesc CAS?
Sub 12 × salariul minim brut anual (48.600 RON în 2026). Dacă venitul tău net anual e sub această sumă, nu datorezi CAS. Dar atenție: nu cotizezi pentru pensie, deci nu acumulezi vechime. Mulți PFA cu venit mic aleg să plătească CAS opțional pentru a-și asigura pensia.
CAS opțional - pe ce bază să-l aleg?
Baza minimă: 12 × salariul minim brut (48.600 RON anual = ~1.013 RON/lună CAS). Maxim recomandat: venitul net real, ca să nu plătești pensii pe bani pe care nu i-ai câștigat. Mulți aleg minimul pentru pensia minimă vs. cei care vor o pensie mai mare aleg baze între 1.5x și 3x salariul minim.
Trebuie să plătesc CASS și dacă am asigurare sănătate de la angajat?
Da, dacă PFA-ul are venit net: calitatea de PFA generează CASS separat, de 10% din venitul net, chiar dacă ești asigurat și ca salariat. Diferența până la baza minimă de 6 salarii minime (24.300 RON) nu o mai datorezi dacă în același an ai avut salarii de cel puțin această sumă, pensie sau alte venituri pe care plătești deja CASS la cel puțin 6 salarii minime. La venit net zero nu datorezi CASS.
Pot să trec de la sistem real la normă de venit?
Da, dacă activitatea ta are normă de venit și venitul brut din anul anterior n-a depășit 25.000 EUR. Opțiunea pentru sistemul real se face în declarația unică, până la 25 mai a anului următor, și e obligatorie pentru 2 ani fiscali consecutivi; după acești 2 ani poți reveni la normă tot prin declarația unică. Dacă activitatea ta nu e în lista CAEN cu normă, nu poți alege norma de venit.
Care e diferența între PFA și SRL?
PFA: impozit pe venit plus CAS și CASS pe veniturile tale, contabilitate mai simplă, dar răspunzi personal pentru datorii. SRL: impozit micro de 1% din cifra de afaceri (cu cel puțin un salariat și până la 100.000 EUR pe an) sau impozit pe profit de 16%, iar banii scoși ca dividende mai plătesc 16% plus CASS. Contabilitatea e mai complexă, dar răspunderea e limitată la capital. Care variantă iese mai ieftin depinde de venit și de cheltuieli, așa că merită comparat și cu calculatorul de taxe SRL.
Conținut coordonat de Ichim Alexandru, fondatorul VreauEstimare.ro.