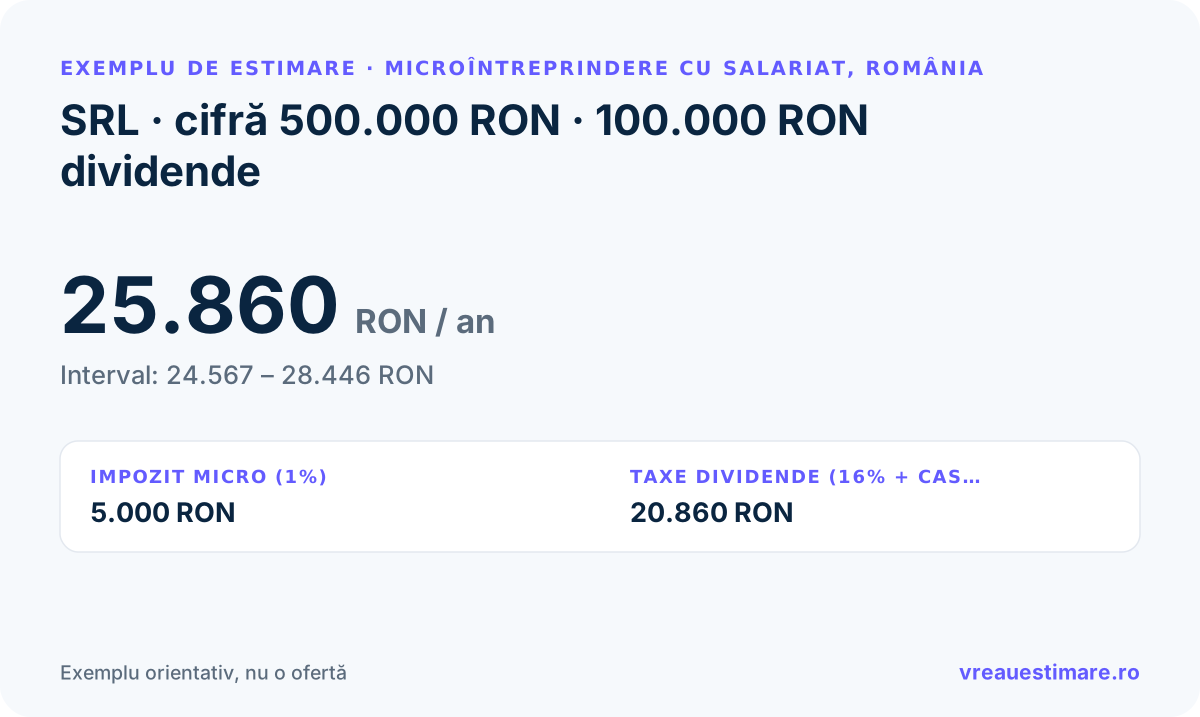
Compară regimul de microîntreprindere (1% din cifra de afaceri) cu impozitul pe profit (16%). Completezi cifrele firmei și vezi pe ecran, în câteva secunde, taxele totale și regimul care iese mai ieftin; estimarea o primești și pe email.
EXEMPLU ESTIMARE
SRL · cifră 500.000 RON · 100.000 RON dividende
Microîntreprindere cu salariat - România
TOTAL TAXE - REGIM RECOMANDAT
25.860 RON / an
≈ 4.600 – 5.300 €/an
24.567 RONmin28.446 RONmax
IMPOZIT MICRO (1%)
5.000 RON
TAXE DIVIDENDE (16% + CASS)
20.860 RON
Exemplu. Al tău se calculează din formular.
Exemplu de estimare: SRL · cifră 500.000 RON · 100.000 RON dividende.
SRL micro vs profit: care e mai avantajos?
Un SRL din România plătește fie impozit pe veniturile microîntreprinderilor, 1% din cifra de afaceri, fie impozit pe profit, 16% din profit. Regimul micro e opțional și se poate aplica doar cu cel puțin un salariat și cât timp veniturile nu depășesc 100.000 EUR pe an (509.850 RON în 2026, la cursul BNR din 31 decembrie 2025). Pe dividende plătești 16% impozit plus CASS 10% pe o bază fixă (6, 12 sau 24 de salarii minime, după dividendele nete din an), la fel în ambele regimuri.
Defalcarea taxelor: exemplu 500.000 RON cifră
Pentru un SRL micro cu salariat: 500.000 RON cifră de afaceri, 100.000 RON cheltuieli, 100.000 RON dividende distribuite asociaților:
Impozit micro (1% din cifra de afaceri)5.000 RON
Impozit dividende (16%)16.000 RON
CASS dividende (10% din baza de 12 salarii minime)4.860 RON
Total taxe, regim micro25.860 RON
Micro vs. profit: comparația pentru același SRL
Aceeași firmă (cifră 500.000 RON, cheltuieli 100.000 RON, dividende 100.000 RON), calculată în ambele regimuri:
Regim micro: total taxe25.860 RON
Regim profit (16%): total taxe84.860 RON
RecomandatMicroîntreprindere · economie 59.000 RON
Regula generală: 1% din cifra de afaceri e egal cu 16% din profit la o marjă de profit de 6,25%. Sub această marjă impozitul pe profit e mai mic, peste ea micro e mai ieftin. Peste plafonul de 509.850 RON sau fără salariat rămâne doar impozitul pe profit.
Cifra de afaceri × marjă → micro vs profit
Cum se schimbă regimul optim în funcție de cifră și de marja de profit. Valori calculate (SRL cu salariat, fără dividende).
Cifră anuală
Marjă profit
Total micro
Total profit (16%)
Recomandat
300.000
5%
3.000
2.400
Profit
300.000
10%
3.000
4.800
Micro
500.000
5%
5.000
4.000
Profit
500.000
10%
5.000
8.000
Micro
500.000
30%
5.000
24.000
Micro
1.000.000
10%
nu se aplică (peste plafon)
16.000
Profit
Pe rândurile cu marjă sub 6,25% impozitul pe profit iese mai mic; peste acest prag micro e mai ieftin, iar diferența crește odată cu marja. Peste 509.850 RON cifră micro nu mai e disponibil, rămâne doar impozitul pe profit.
Contribuie la date reale
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.
Când e micro mai avantajos decât impozitul pe profit?
Când marja de profit e peste 6,25%. La această marjă, 1% din cifra de afaceri este egal cu 16% din profit. Exemplu: cifră 400.000 RON cu profit 40.000 RON (marjă 10%): micro 4.000 RON, impozit pe profit 6.400 RON, deci micro e mai ieftin cu 2.400 RON. La o marjă sub 6,25%, cum au adesea firmele cu cheltuieli mari (comerț, distribuție), impozitul pe profit iese mai mic.
Mai există cota de 3% la micro?
Nu. Din 1 ianuarie 2026 există o singură cotă, 1% din cifra de afaceri (OUG 89/2025). Condiția de a avea cel puțin un salariat rămâne: fără el, SRL-ul nu poate fi microîntreprindere și plătește impozit pe profit de 16%. O firmă nou înființată are 90 de zile de la înregistrare să angajeze primul salariat și poate plăti impozitul de microîntreprindere în acest timp. Se socotește salariat și un contract cu timp parțial, dacă fracțiunile de normă însumate fac o normă întreagă, sau un contract de administrare ori de mandat plătit cel puțin cu salariul minim.
Când ies din micro și trec la impozit pe profit?
Când veniturile din an depășesc 100.000 EUR (509.850 RON în 2026): impozitul pe profit se aplică din trimestrul în care ai depășit plafonul. Dacă rămâi fără salariat și nu angajezi altul în 30 de zile, impozitul pe profit se aplică din trimestrul următor. Poți renunța și de bunăvoie la regimul micro, dar doar de la începutul anului fiscal următor.
Pot să-mi iau toți banii ca dividende?
Da, din profitul rămas după impozitul firmei, după ce acoperi pierderile reportate; cât timp activul net e sub jumătate din capitalul social nu poți distribui dividende (Legea 239/2025). Plătești 16% impozit pe dividende (distribuiri din 2026) plus CASS 10% pe o bază fixă. Baza se alege după dividendele nete din an, adunate cu chiriile, dobânzile, drepturile de autor și celelalte venituri din investiții sau din alte surse (fără venitul din PFA sau din salariu): sub 24.300 RON nu datorezi CASS, până la 48.600 RON plătești 2.430 RON, până la 97.200 RON 4.860 RON, iar de la 97.200 RON în sus 9.720 RON. Pe 200.000 RON dividende: 32.000 RON impozit + 9.720 RON CASS = 41.720 RON taxe (~20,9%).
Ce înseamnă „dividende distribuite"?
Suma pe care o iei ca asociat din profitul net al SRL-ului, după ce firma și-a plătit impozitul (micro sau pe profit). Se distribuie prin hotărârea AGA (Adunarea Generală a Asociaților), de obicei anual sau, ca dividende interimare, trimestrial. Banii pot să stea în firmă (profit reinvestit, fără taxe pe dividende) sau să-i scoți ca dividende (cu taxele de mai sus).
PFA, SRL micro sau SRL cu impozit pe profit: ce să aleg?
Depinde de venit, de cheltuieli și de cât scoți din firmă. PFA-ul plătește 10% impozit pe venitul net plus CAS și CASS, ține o contabilitate mai simplă, dar răspunzi cu averea personală. SRL-ul micro plătește 1% din cifra de afaceri și cere cel puțin un salariat, iar SRL-ul cu impozit pe profit plătește 16% din profit; în ambele cazuri banii scoși ca dividende mai plătesc 16% plus CASS. SRL-ul are răspundere limitată la capital și poate fi vândut. Compară cifrele cu calculatorul de taxe PFA și cu un contabil înainte să alegi.
Conținut coordonat de Ichim Alexandru, fondatorul VreauEstimare.ro.