Calculator Capacitate Împrumut Caracal
Cât poți împrumuta în Caracal? Cu salariul mediu local de 4.500 RON net și regula BNR DTI 40%, capacitatea ta lunară de rate e ~1.800 RON, ceea ce înseamnă ~237.893 RON principal la 25 ani.
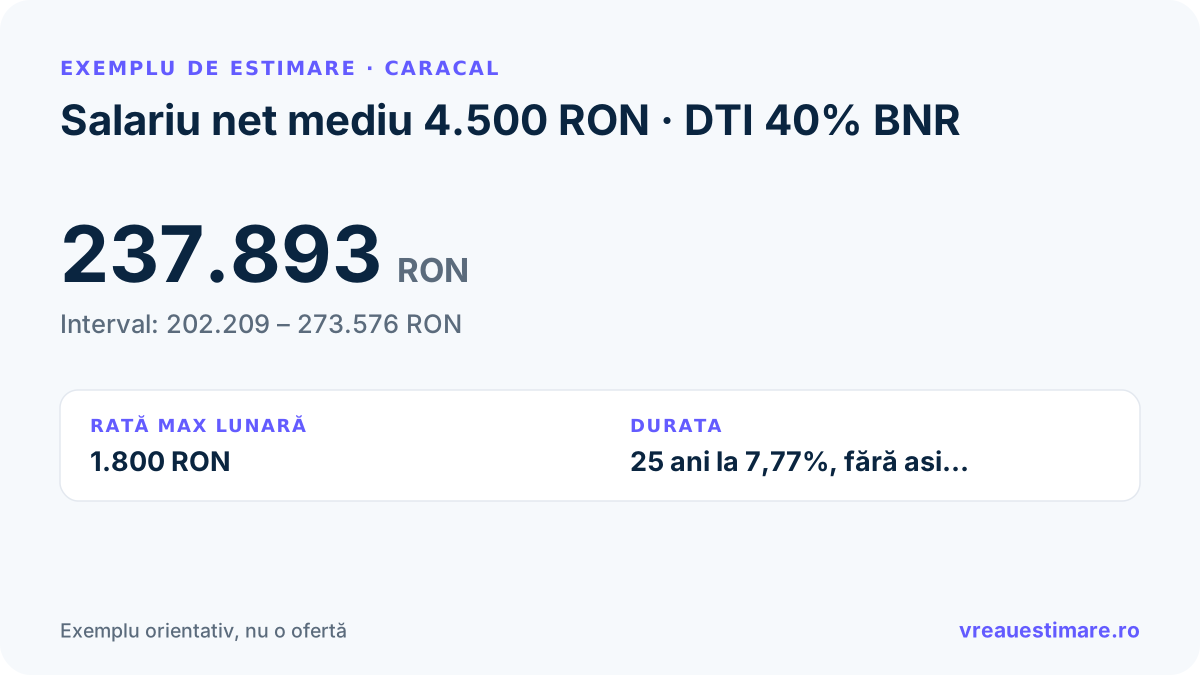
Ca să știi dacă suma maximă de împrumut comunicată este corectă, pornește de la regula BNR: ratele tale lunare totale, în general, nu pot depăși 40% din venitul net (45% la prima locuință, credit în lei). Din rata maximă rezultată și o durată și dobândă date, formula de amortizare îți dă suma maximă. O capacitate mult peste acel interval merită verificată: de obicei presupune o durată mai lungă sau un venit suplimentar luat în calcul.
Ți s-a comunicat o sumă maximă? Verifică dacă se încadrează
Introdu capacitatea de împrumut comunicată de bancă sau broker. O comparăm cu intervalul estimat din salariul mediu net din Caracal și regula BNR de îndatorare de 40%.
Estimare orientativă, nu o ofertă fermă. Vezi cum calculăm.
Ce influențează prețul în Caracal
Estimarea calculatorului VreauEstimare: capacitatea calculată din venitul net, regula BNR de îndatorare (DTI maxim 40%, Regulamentul nr. 17/2012) și formula standard de amortizare pentru durata și dobânda alese. Capacitatea de împrumut este o estimare semi-reglementată: limita de 40% este stabilită prin regulament BNR, dar suma exactă depinde de durată, dobândă și de ce venituri acceptă fiecare bancă.
Din ce se compune prețul
Capacitatea de împrumut nu este un număr fix: rezultă dintr-un lanț de cifre. O evaluare corectă ți le arată pe toate:
| Componentă | Ce include |
|---|---|
| Venitul net luat în calcul | Salariul net plus, uneori, alte venituri stabile (chirii cu contract, venituri din PFA). Băncile acceptă diferit veniturile suplimentare: întreabă ce intră în calcul. |
| Gradul de îndatorare (DTI) maxim 40% | BNR limitează prin Regulamentul nr. 17/2012 ratele lunare totale, în general, la 40% din venitul net (45% la un credit în lei pentru prima locuință). Din acest procent rezultă rata maximă pe care o poți susține. |
| Ratele existente | Carduri de credit, leasing, alte împrumuturi: toate se scad din plafonul de 40%. Cu cât ai mai multe rate active, cu atât capacitatea pentru un credit nou scade. |
| Durata creditului | O durată mai lungă scade rata lunară și, deci, crește suma maximă: dar mărește dobânda totală plătită. Capacitatea „mai mare” pe 30 de ani costă mai mult în total decât pe 20. |
| Dobânda folosită în calcul | Băncile calculează adesea capacitatea la o dobândă de stres (mai mare decât cea curentă), ca să verifice că reziști și dacă dobânzile urcă. O capacitate calculată la dobânda minimă este optimistă. |
Semnale de atenție
Dacă prețul pare prea mare
- Capacitatea comunicată ar însemna o rată peste 40% din venitul tău net (45% la un credit în lei pentru prima locuință), adică peste plafonul de îndatorare BNR; cere băncii să explice calculul.
- Suma maximă pare mare pentru că este calculată pe durata maximă (30 de ani) și la dobânda minimă, fără dobândă de stres: în practică rata aprobată poate fi mai mică.
- În calcul au fost incluse venituri pe care banca finală nu le acceptă (bonusuri nestabile, venituri fără contract): capacitatea reală scade la analiza dosarului.
Dacă prețul pare prea mic
- Capacitatea pare mică pentru că nu au fost luate în calcul venituri suplimentare reale și documentabile (un co-împrumutat, chirii cu contract).
- Ratele existente raportate sunt mai mari decât cele reale: un card de credit nefolosit poate fi scos din calcul dacă îl închizi înainte.
- Durata folosită este scurtă; pe o durată mai lungă rata scade și capacitatea crește (cu un cost total mai mare al dobânzii).
Ce verifici înainte să accepți
- Verifică ce venituri au fost luate în calculCere defalcarea: salariu net plus ce alte venituri. Veniturile fără contract sau bonusurile nestabile pot să nu fie acceptate la analiza finală a dosarului.
- Confirmă ratele existente scăzute din plafonCarduri de credit, leasing, alte împrumuturi se scad din cei 40%. Un card de credit cu limită mare, chiar nefolosit, reduce capacitatea: închiderea lui o poate crește.
- Întreabă dacă s-a folosit o dobândă de stresO capacitate calculată la dobânda curentă minimă este optimistă. Calculul corect verifică și ce rată ai avea dacă dobânzile urcă.
- Compară capacitatea pe durate diferiteO durată mai lungă crește suma maximă, dar și dobânda totală. Cere cifrele pe 20, 25 și 30 de ani și uită-te la costul total, nu doar la rata lunară.
- Capacitatea nu este o pre-aprobareNumărul orientativ se confirmă abia la analiza dosarului, cu acte de venit. Cere o pre-aprobare scrisă înainte de a face o ofertă fermă pentru o locuință.
Întrebări de pus înainte
- Ce venituri exact au fost luate în calcul pentru capacitate?
- Ce rate existente au fost scăzute din plafonul de îndatorare de 40%?
- Calculul folosește dobânda curentă sau o dobândă de stres mai mare?
- Cum se schimbă suma maximă dacă aleg o durată de 20, 25 sau 30 de ani?
- Aș avea o capacitate mai mare cu un co-împrumutat și cum se calculează atunci?
- Acest număr este o estimare sau o pre-aprobare scrisă pe care mă pot baza la o ofertă?
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Caracal.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Capacitate Împrumut în Caracal: context local
Caracal se află în județul Olt și numără aproximativ 27.000 de locuitori. Fondul locativ al orașului înseamnă în principal case la marginea orașului și puține blocuri comuniste, iar printre zonele din oraș și din împrejurimi se numără Centru, Carpați și Independenței. Pentru evaluarea capacității de împrumut, estimarea din formular se calculează pentru orașul ales.
Capacitate împrumut cu salariul mediu Caracal:
| Salariu mediu net Caracal | 4.500 RON |
| DTI max BNR (40%) | 1.800 RON/lună |
| Durată 25 ani, dobândă 7,77%, fără asigurări | 237.893 RON principal |
| Apartament 60mp Caracal | 272.202 RON (51.000€) |
| Avans necesar (~15%) | 40.830 RON |
Cifre orientative cu salariul mediu local - pentru calcul exact cu salariul tău, folosește calculatorul activ.
Alte calculatoare credite în Caracal
Capacitate Împrumut în orașe apropiate
Firme active în Caracal (date publice)
În directorul public VreauEstimare sunt 11 firme de servicii listate pentru Caracal, colectate din surse deschise (hărți online și registre publice).
Nu sunt firme verificate de noi și nu sunt oferte. Pentru o estimare reală, completează formularul de mai sus.
Mai multe servicii în Caracal
Toate calculatoarele și estimările pentru Caracal →