Calculator Prima Casă Brașov
Prima Casă în Brașov: avans de la 5% pentru locuințe până în 350.000 RON (15% peste acest prag). Cu salariul mediu local de 5.900 RON, ești eligibil pentru program. Plafoanele programului (700.000 RON locuințe noi / 350.000 RON vechi) acoperă majoritatea apartamentelor din Brașov.
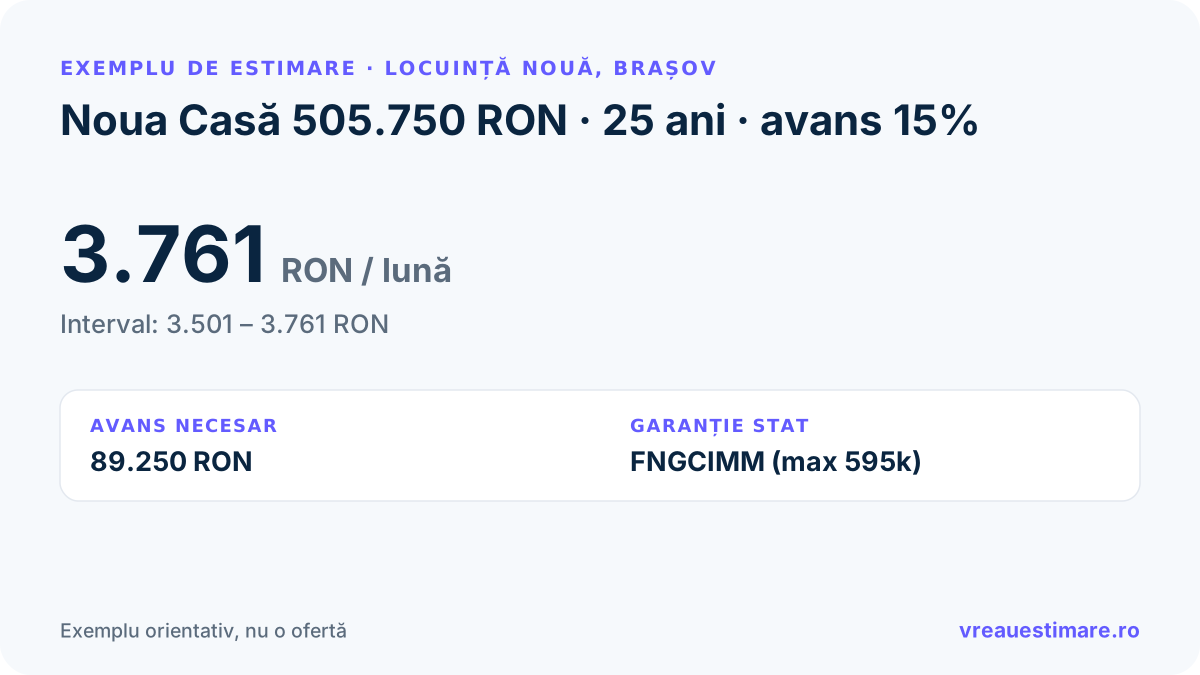
Ca să știi dacă rata unui credit Noua Casă este corectă, compar-o cu rezultatul formulei standard de amortizare pentru suma, durata și dobânda ta, apoi cere băncii DAE-ul: indicatorul care include comisioanele și asigurările. Programul are reguli proprii (avans minim 5%, plafon de preț, garanție de stat), dar matematica ratei rămâne aceeași ca la orice credit ipotecar.
Ai primit o ofertă Noua Casă? Verifică dacă rata e corectă
Introdu rata lunară comunicată de bancă și datele creditului. O comparăm cu rata de credit calculată prin formula standard de amortizare - peste ea se adaugă asigurările și comisionul de garantare FNGCIMM.
Estimare orientativă, nu o ofertă fermă. Vezi cum calculăm.
Ce influențează prețul în Brașov
În Brașov, plafonul Noua Casă (70.000 € locuințe noi, 60.000 € existente) e tensionat: Astra, Tractoru, Răcădău și apartamentele din Centru fit cu greu, iar pentru ansamblurile noi din Bartolomeu sau zonele cu vedere către munți depășește des limita. Programul rămâne folosibil pentru garsoniere sau 2 camere în blocuri comuniste mai vechi din Tractoru sau Bartolomeu. Cere de la vânzător încadrarea construcției ca „nouă” (sub 5 ani de la recepție) sau „existentă”: încadrarea greșită schimbă plafonul aplicabil. La clădirile săsești istorice din Schei sau Cetate, statutul de monument poate bloca eligibilitatea: verifică în registrul AFCN dacă imobilul e în lista monumentelor istorice înainte să depui dosarul.
Din ce se compune prețul
Rata lunară a unui credit Noua Casă nu este un singur număr: se compune din mai multe linii. O ofertă corectă ți le arată separat:
| Componentă | Ce include |
|---|---|
| Rata de credit (principal + dobândă) | Partea calculată prin formula de amortizare. La Noua Casă dobânda este plafonată legal (IRCC + o marjă maximă stabilită prin program), deci nu poate depăși un anumit nivel. |
| Avansul minim de 5% sau 15% | Programul cere 5% avans până la 350.000 RON și 15% peste (doar la locuințe noi), față de tipic 15–25% la un ipotecar clasic. Restul este suma împrumutată, iar la ea se aplică dobânda. |
| Comisionul de garantare FNGCIMM | Un procent anual mic aplicat la partea garantată de stat, plătit pe durata garanției. Apare separat în graficul de rambursare. |
| Asigurarea locuinței | Obligatorie pe toată durata creditului: tipic în jur de 0,15%/an din valoarea imobilului. |
| Asigurarea de viață | Cerută frecvent de bancă: tipic în jur de 0,3%/an din suma împrumutată. De regulă o poți încheia și la alt asigurător, nu doar la banca creditoare. |
Semnale de atenție
Dacă prețul pare prea mare
- DAE-ul este vizibil peste dobânda nominală afișată (diferență de peste ~1pp): semn că în ofertă sunt comisioane sau asigurări scumpe.
- Rata depășește 45% din venitul tău net lunar, peste limita BNR pentru un credit în lei pentru prima locuință; o bancă corectă nu ar trebui să aprobe la acest nivel.
- Dobânda comunicată este peste plafonul programului Noua Casă: la acest program marja peste IRCC este limitată legal, deci o dobândă mai mare înseamnă că oferta nu mai este de fapt prin program.
Dacă prețul pare prea mic
- O rată surprinzător de mică poate să nu includă asigurările obligatorii, comisionul de garantare FNGCIMM sau comisioanele bancare: cere defalcarea completă înainte de a compara.
- Dobândă variabilă fără plafon, prezentată ca foarte mică: rata reală poate crește dacă IRCC urcă (s-a întâmplat în 2022–2023), chiar dacă programul limitează marja.
- „Ofertă valabilă doar azi”: presiunea de a semna rapid te împiedică să verifici plafonul programului și să compari DAE între bănci.
Ce verifici înainte să accepți
- Compară DAE, nu dobânda nominalăDAE include comisioanele și asigurările obligatorii: este singura cifră comparabilă corect între bănci. O dobândă mică, dar cu DAE mare, înseamnă costuri ascunse.
- Verifică toate comisioaneleAnaliză dosar, evaluare imobil, acordare, administrare, plus comisionul de garantare FNGCIMM specific programului. Cere-le pe toate în scris, înainte de a semna.
- Confirmă că oferta este chiar prin Noua CasăProgramul are plafon de preț al locuinței și un avans minim de 5%. Dacă cifrele nu se potrivesc cu regulile programului, poate fi un credit ipotecar clasic prezentat ca Noua Casă.
- Costul real al asigurărilorAsigurarea imobilului și, frecvent, cea de viață intră în rată. Verifică dacă le poți încheia la alt asigurător: diferența pe toată durata creditului poate fi importantă.
- Penalitatea de rambursare anticipatăPentru dobândă variabilă legea limitează penalitatea. Contează dacă plănuiești să închizi creditul mai devreme sau să refinanțezi după ce iese din program.
Întrebări de pus înainte
- Care este DAE-ul exact al ofertei, comunicat în scris?
- Oferta este chiar prin programul Noua Casă, cu garanție FNGCIMM și avans 5%?
- Cât este comisionul de garantare și cum se aplică pe durata creditului?
- Ce comisioane bancare se aplică: analiză dosar, evaluare imobil, acordare, administrare?
- Ce asigurări sunt obligatorii și le pot încheia și în altă parte?
- Cât costă rambursarea anticipată și ce condiții se schimbă dacă ies din program?
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Brașov.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Prima Casă în Brașov: context local
Brașov este reședința județului cu același nume și numără aproximativ 238.000 de locuitori. Fondul locativ al orașului înseamnă în principal blocuri comuniste, case istorice săsești și ansambluri noi periferice, iar printre zonele din oraș și din împrejurimi se numără Astra, Tractoru și Răcădău. Pentru un credit Prima Casă, estimarea din formular se calculează pentru orașul ales.
Capacitate împrumut cu salariul mediu Brașov:
| Salariu mediu net Brașov | 5.900 RON |
| DTI max BNR (40%) | 2.360 RON/lună |
| Durată 25 ani, dobândă 7,77%, cu asigurări | 290.149 RON principal |
| Apartament 60mp Brașov | 736.547 RON (138.000€) |
| Avans necesar (~61%) | 446.398 RON |
Cifre orientative cu salariul mediu local - pentru calcul exact cu salariul tău, folosește calculatorul activ.
Alte calculatoare credite în Brașov
Prima Casă în orașe apropiate
Firme active în Brașov (date publice)
În directorul public VreauEstimare sunt 162 de firme de servicii listate pentru Brașov, colectate din surse deschise (hărți online și registre publice).
Nu sunt firme verificate de noi și nu sunt oferte. Pentru o estimare reală, completează formularul de mai sus.
Mai multe servicii în Brașov
Toate calculatoarele și estimările pentru Brașov →