Calculator Noua Casă

Estimare credit ipotecar prin programul Noua Casă (succesor Prima Casă): avans de la 5%, garanție de stat (FNGCIMM), până la 30 de ani, dobândă plafonată la IRCC plus 2 puncte procentuale. Verifică eligibilitatea și rata la plafonul programului.
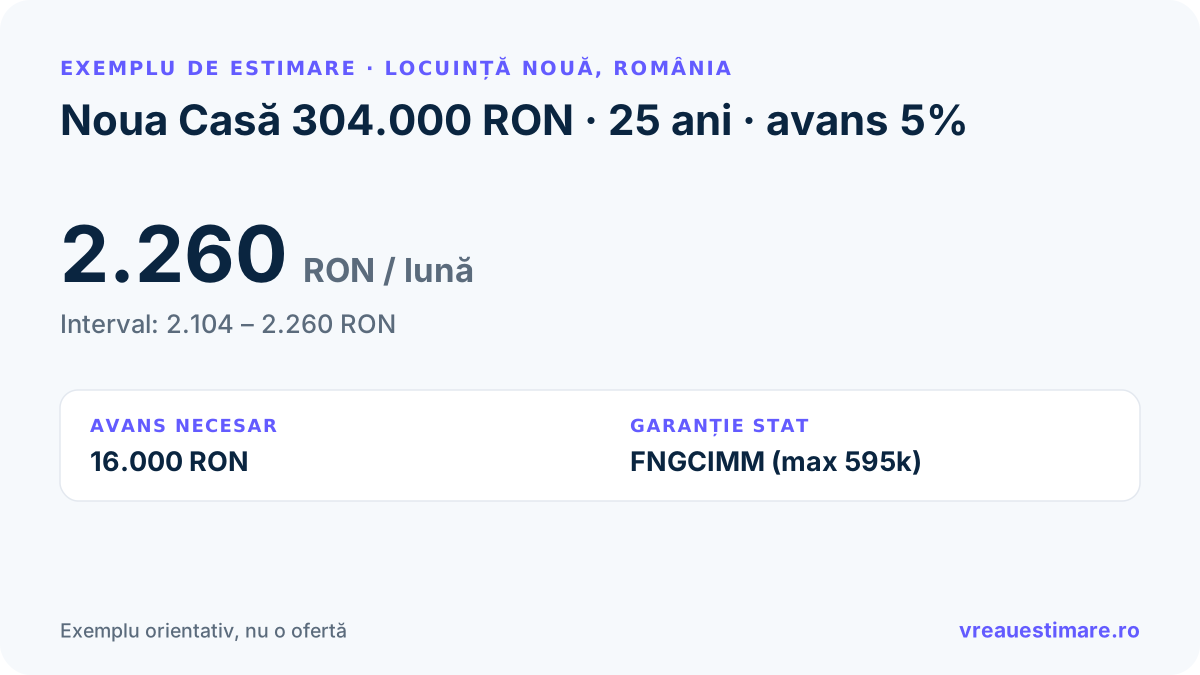
EXEMPLU ESTIMARE
Noua Casă 304.000 RON · 25 ani · avans 5%
Locuință nouă - România
RATA LUNARĂ ESTIMATĂ
2.260 RON / lună
≈ 390 – 420 €/lună
2.104 RONmin 2.260 RONmax
AVANS NECESAR
16.000 RON
GARANȚIE STAT
FNGCIMM (max 595k)
Exemplu. Al tău se calculează din formular.

Detalii Noua Casă

Vezi estimarea ta

Vezi rezultatul pe ecran în câteva secunde. Îl trimitem și pe email.

Numele firmei tale Exemplu · poziție plătită

📞 07xx xxx xxxWhatsAppSite-ul tău

Exemplu de estimare: Noua Casă 304.000 RON · 25 ani · avans 5%, Locuință nouă - România: 2.260 RON / lună (interval 2.104–2.260 RON).
Exemplu de estimare: Noua Casă 304.000 RON · 25 ani · avans 5%.

Programul Noua Casă (fost Prima Casă)

Programul de stat pentru creditul ipotecar al primei locuințe. Beneficii: avans de la 5% (15% la locuințele noi de peste 350.000 RON, față de cel puțin 15% la creditul standard), garanție de stat prin FNGCIMM (Fondul Național de Garantare a Creditelor pentru IMM), proces simplificat. Limitări: doar prima locuință, max 30 de ani, doar dobândă variabilă, suma max plafonată (595k RON pentru locuințe noi, 350k pentru cele vechi). Pentru tineri sub 35 ani la prima cumpărare, e cel mai bun mod de a intra în piață cu cash redus.

Ce dobândă are un credit Noua Casă?

Doar băncile care participă la program acordă credite Noua Casă. Dobânda e variabilă: IRCC plus o marjă de cel mult 2 puncte procentuale, deci cel mult 7,57% cu IRCC-ul de 5,57% aplicat 1 octombrie - 31 decembrie 2026. Compară ofertele băncilor participante după DAE, care include și comisioanele și asigurările.

Statul garantează, prin FNGCIMM, o parte din credit, așa că banca poate accepta un avans mai mic. Ca să treci de analiză ai nevoie, în general, de un istoric fără restanțe la Biroul de Credit, de vechime la locul de muncă și de o rată care să nu depășească 45% din venitul net, cât permite BNR la un credit în lei pentru prima locuință (40% în general).

Eligibilitate program - checklist complet

1. Cetățenie română: trebuie să fii rezident RO. 2. Vârstă: peste 18 ani la solicitare; max 70 ani la finalizarea creditului. 3. Prima locuință: nu trebuie să ai locuință proprie (sau, excepțional, una de max 50mp). 4. Venit stabil: salariul net cu vechime min. 6 luni la job + 12 luni totale; PFA / liber-profesional necesită extras bancar 12 luni. 5. Grad de îndatorare de cel mult 45%: rata, adunată cu alte rate, de cel mult 45% din venitul net (limita BNR la un credit în lei pentru prima locuință). 6. Avans min. 5% (15% peste 350.000 RON): trebuie să ai cash pentru avans + comisioane (~3-5% pentru notar, evaluare, asigurări). 7. Locuință conformă: nouă (construită cu credit) sau veche (deja construită) cu plafonul respectiv (595k vs 350k RON).

Costuri suplimentare - totale pentru un imobil de 400k RON

Avans 60.000 RON (15% min., pentru că prețul trece de 350.000 RON). Comision analiză dosar: ~750 RON. Comision acordare credit: ~2.000 RON (0,5%). Evaluare imobil: ~600 RON (ANEVAR). Notar + intabulare: ~6.000 RON (1,5%). Asigurare locuință + viață: ~150 RON/lună incluse în rată. Total cash necesar pentru închidere: ~70.000 RON (avans + ~10.000 RON costuri upfront). Plus rezerva 6 luni rate (~12.000 RON) recomandată.

Contribuie la date reale

Ai plătit deja pentru acest serviciu?

Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.

Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.

Noua Casă pe orașe

Alege orașul ca să vezi calculatorul pentru zona ta.

Vezi toate cele 95 de orașe
Noua Casă Târgu Mureș Noua Casă Pitești Noua Casă Arad Noua Casă Bacău Noua Casă Buzău Noua Casă Baia Mare Noua Casă Suceava Noua Casă Botoșani Noua Casă Satu Mare Noua Casă Râmnicu Vâlcea Noua Casă Drobeta-Turnu Severin Noua Casă Târgoviște Noua Casă Focșani Noua Casă Târgu Jiu Noua Casă Tulcea Noua Casă Reșița Noua Casă Alba Iulia Noua Casă Piatra Neamț Noua Casă Deva Noua Casă Bistrița Noua Casă Slatina Noua Casă Călărași Noua Casă Giurgiu Noua Casă Zalău Noua Casă Sfântu Gheorghe Noua Casă Alexandria Noua Casă Miercurea Ciuc Noua Casă Slobozia Noua Casă Vaslui Noua Casă Hunedoara Noua Casă Mediaș Noua Casă Lugoj Noua Casă Petroșani Noua Casă Turda Noua Casă Dej Noua Casă Roman Noua Casă Voluntari Noua Casă Popești-Leordeni Noua Casă Pantelimon Noua Casă Bragadiru Noua Casă Otopeni Noua Casă Mangalia Noua Casă Medgidia Noua Casă Năvodari Noua Casă Câmpina Noua Casă Câmpulung Noua Casă Mioveni Noua Casă Curtea de Argeș Noua Casă Săcele Noua Casă Făgăraș Noua Casă Codlea Noua Casă Reghin Noua Casă Sighișoara Noua Casă Tecuci Noua Casă Pașcani Noua Casă Rădăuți Noua Casă Fălticeni Noua Casă Câmpulung Moldovenesc Noua Casă Dorohoi Noua Casă Odorheiu Secuiesc Noua Casă Gheorgheni Noua Casă Sebeș Noua Casă Aiud Noua Casă Sighetul Marmației Noua Casă Borșa Noua Casă Caransebeș Noua Casă Orăștie Noua Casă Caracal Noua Casă Roșiori de Vede Noua Casă Turnu Măgurele Noua Casă Oltenița Noua Casă Fetești Noua Casă Urziceni Noua Casă Motru Noua Casă Lupeni Noua Casă Vulcan Noua Casă Brad Noua Casă Bârlad Noua Casă Huși Noua Casă Adjud Noua Casă Onești Noua Casă Moinești Noua Casă Comănești

Întrebări frecvente

Cine e eligibil pentru programul Noua Casă (Prima Casă)?
Persoane fizice cu cetățenie română, peste 18 ani, fără locuință proprie sau cu o singură locuință de max 50mp. Vârsta max la finalizarea creditului: 70 ani. Trebuie venit stabil dovedit, cu o rată de cel mult 45% din venitul net (limita BNR la un credit în lei pentru prima locuință). Programul e exclusiv pentru PRIMA locuință cumpărată cu credit ipotecar.
Ce sumă pot împrumuta prin program?
Pentru locuințe NOI sau construite cu credit: max 119.000 EUR (~595.000 RON). Pentru locuințe vechi (deja construite, nu prin credit): max 70.000 EUR (~350.000 RON). Avansul minim e 5% până la 350.000 RON și 15% peste (doar la locuințe noi), față de cel puțin 15% la un credit standard, așa că intri în piață cu mai puțini bani.
De ce e avansul mai mic decât la un credit standard?
Programul e garantat parțial de stat, prin FNGCIMM (Fondul Național de Garantare a Creditelor pentru IMM). Banca își ia o parte din risc redus prin garanția statului, deci poate accepta avans mai mic. În schimb statul cere ca imobilul să fie prima locuință, durata să fie de cel mult 30 de ani și dobânda variabilă (nu fixă).
Pot vinde apartamentul cumpărat prin program?
Da, dar cu rambursare anticipată completă a creditului în avans. După închiderea creditului, devii proprietar liber și poți vinde fără restricții. Pentru garantia statului există un termen de min. 5 ani în care nu poți vinde fără aprobare FNGCIMM.
Care e diferența vs un credit ipotecar standard?
Avans (5% până la 350.000 RON și 15% peste, vs cel puțin 15%), suma max (plafonată de program), dobândă (doar variabilă, plafonată la IRCC plus 2 puncte, vs poate fi fixă); durata poate ajunge la 30 de ani la ambele. Programul e mai bun pentru tineri fără economii mari, mai rău pentru cei care vor flexibilitate (suma mai mare, perioadă mai lungă, rate fixe pentru predictibilitate).
Calculează prețul ↑