Calculator Refinanțare Otopeni
Refinanțare credit în Otopeni: dacă dobânda creditului tău e peste ofertele actuale ale băncilor (dobândă variabilă 6,8–9,1%, IRCC plus marjă), refinanțarea poate reduce rata lunară, după ce scazi costurile ei. Calculator economie pe pagina dedicată.
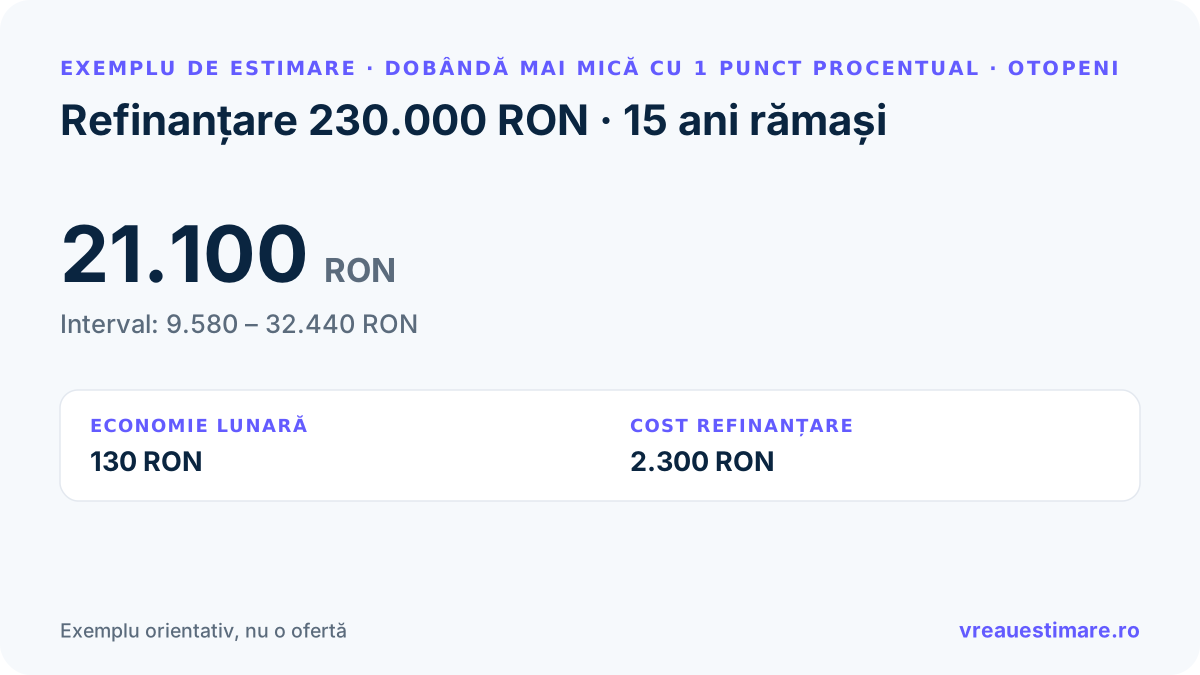
Ca să știi dacă economia promisă prin refinanțare este reală, compară rata actuală cu rata nouă calculată prin formula standard de amortizare pentru soldul rămas, durata rămasă și dobânda nouă: apoi scade costurile refinanțării (comisioane, evaluare, notar). Economia reală este cea de după ce ți-ai recuperat aceste costuri, nu diferența brută de rată din prima lună.
Ți s-a promis o economie din refinanțare? Verifică dacă e reală
Introdu economia totală promisă de bancă sau broker. O comparăm cu intervalul estimat pentru o refinanțare tipică în Otopeni - economia netă, după ce scazi costurile refinanțării.
Estimare orientativă, nu o ofertă fermă. Vezi cum calculăm.
Ce influențează prețul în Otopeni
Estimarea calculatorului VreauEstimare: economia calculată ca diferența dintre rata actuală și rata nouă (formula standard de amortizare pe soldul și durata rămase), minus costurile de refinanțare. Refinanțarea este o operațiune semi-reglementată: noul credit are propriul DAE comunicat obligatoriu prin lege, singurul indicator după care compari corect oferta nouă cu cea actuală.
Din ce se compune prețul
Economia dintr-o refinanțare nu este diferența brută de rată: costă și ea ceva. O ofertă corectă ți le arată pe toate:
| Componentă | Ce include |
|---|---|
| Diferența de rată lunară | Rata actuală minus rata nouă, calculată pe soldul rămas și durata rămasă. Aceasta este economia brută, înainte de costuri. |
| Comisionul de analiză dosar al noului credit | Sumă fixă pentru evaluarea cererii la noua bancă. Se plătește o singură dată, la refinanțare. |
| Evaluarea imobilului | La refinanțarea unui credit ipotecar, noua bancă cere o evaluare a garanției (tipic 400–600 RON), chiar dacă ai una recentă. |
| Costurile notariale și de carte funciară | Radierea ipotecii vechi și înscrierea celei noi presupun onorariu notarial și taxe de carte funciară: un cost real, plătit la refinanțare. |
| Penalitatea de rambursare anticipată la creditul vechi | La dobândă variabilă nu se plătește compensație pentru rambursarea anticipată; în perioada cu dobândă fixă, banca poate cere cel mult 1% din suma rambursată anticipat (0,5% dacă mai rămâne cel mult un an). Cere cifra exactă și scade-o din economie. |
Semnale de atenție
Dacă prețul pare prea mare
- Economia este prezentată ca diferența brută de rată, fără a scădea comisioanele, evaluarea, notarul și eventuala penalitate: economia reală este mai mică.
- DAE-ul noului credit este peste dobânda nominală afișată (diferență de peste ~1pp): comisioanele ascunse pot anula avantajul refinanțării.
- Economia „mare” vine din prelungirea duratei: rata scade pentru că plătești mai mulți ani, dar dobânda totală poate fi mai mare decât la creditul actual.
Dacă prețul pare prea mic
- Diferența de dobândă este sub ~1–1,5pp: după costurile de refinanțare, economia netă poate fi neglijabilă sau recuperabilă abia în mulți ani.
- Mai ai puțini ani din credit: la final plătești aproape numai principal, deci o dobândă mai mică aduce o economie mică.
- Oferta nouă are dobândă variabilă fără plafon, prezentată ca foarte mică acum: dacă IRCC urcă, economia dispare.
Ce verifici înainte să accepți
- Compară DAE, nu dobânda nominalăDAE-ul noului credit include comisioanele și asigurările: este singura cifră comparabilă corect cu creditul tău actual. O dobândă mică, dar cu DAE mare, reduce economia.
- Numără toate costurile refinanțăriiComision de analiză dosar, evaluare imobil, onorariu notarial, taxe de carte funciară. Adună-le și calculează în câte luni le recuperezi din economia lunară (punctul de break-even).
- Verifică penalitatea la creditul vechiLa dobândă variabilă nu se plătește compensație pentru rambursarea anticipată; în perioada cu dobândă fixă, banca poate cere cel mult 1% din suma rambursată anticipat (0,5% dacă mai rămâne cel mult un an). Cere cifra exactă și scade-o din economie.
- Atenție la prelungirea durateiO rată mai mică obținută prin mai mulți ani de plată nu este o economie reală. Compară dobânda totală rămasă, nu doar rata lunară.
- Dobândă fixă vs variabilă la noul creditO dobândă variabilă mică acum poate crește dacă IRCC urcă. Întreabă dacă există o perioadă fixă inițială și dacă marja peste IRCC este plafonată.
Întrebări de pus înainte
- Care este DAE-ul exact al noului credit, comunicat în scris?
- Ce costuri totale are refinanțarea: analiză dosar, evaluare, notar, carte funciară?
- Ce penalitate de rambursare anticipată am la creditul actual?
- În câte luni îmi recuperez costurile din economia lunară?
- Durata noului credit este aceeași cu cea rămasă sau mai lungă?
- Dobânda nouă este fixă sau variabilă: și, dacă e variabilă, marja este plafonată?
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Otopeni.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Refinanțare în Otopeni: context local
Otopeni, județul Ilfov, are un fond locativ unde predomină case nou construite și ansambluri rezidențiale lângă aeroport și o populație de aproximativ 22.000 de locuitori, cu zone precum Centru Otopeni, Aeroport Henri Coandă și Odăile, în oraș și în împrejurimi. Pentru refinanțarea unui credit, estimarea din formular pornește de la orașul ales.
Capacitate împrumut cu salariul mediu Otopeni:
| Salariu mediu net Otopeni | 6.200 RON |
| DTI max BNR (40%) | 2.480 RON/lună |
| Durată 25 ani, dobândă 7,77%, cu asigurări | 306.526 RON principal |
| Apartament 60mp Otopeni | 672.500 RON (126.000€) |
| Avans necesar (~54%) | 365.974 RON |
Cifre orientative cu salariul mediu local - pentru calcul exact cu salariul tău, folosește calculatorul activ.
Alte calculatoare credite în Otopeni
Refinanțare în orașe apropiate
Mai multe servicii în Otopeni
Toate calculatoarele și estimările pentru Otopeni →