Calculator asigurare viață
Estimează prima anuală pentru o asigurare de viață: pe termen, pe viața întreagă sau unit-linked. Vezi estimarea pe ecran în câteva secunde; o primești și pe email.
Actualizat: octombrie 2026 · realizat de VreauEstimare.ro · metodologie
PE SCURT
- În România, o asigurare de viață pe termen cu suma asigurată de 100.000 RON costă 200–800 RON/an pentru un adult de 35 de ani, pe 20 de ani.
- Pentru o sumă asigurată de 250.000 RON, asigurarea de viață pe termen de 20 de ani costă în România 500–2.000 RON/an pentru un adult de 35 de ani.
- O asigurare de viață pe termen de 20 de ani cu suma asigurată de 500.000 RON costă 1.000–4.000 RON/an în România pentru un adult de 35 de ani, pentru că prima crește proporțional cu suma asigurată.
- Pentru un adult de 35 de ani, prima unei asigurări de viață pe termen de 20 de ani este, orientativ, între 0,2% și 0,8% din suma asigurată pe an, după sănătate, fumat și acoperirile alese.
- Contractul de asigurare de viață poate fi denunțat fără penalizări în 20 de zile de la data la care ești informat că s-a încheiat (Legea 237/2015, art. 109), cu excepția contractelor de cel mult 6 luni.
Cât costă asigurarea de viață în România?
În România, o asigurare de viață pe termen de 20 de ani, pentru un adult de 35 de ani, costă 200–800 RON/an la o sumă asigurată de 100.000 RON, 500–2.000 RON/an la 250.000 RON și 1.000–4.000 RON/an la 500.000 RON. Prima este, orientativ, între 0,2% și 0,8% din suma asigurată pe an; locul în interval depinde de starea de sănătate, de fumat și de acoperirile suplimentare.
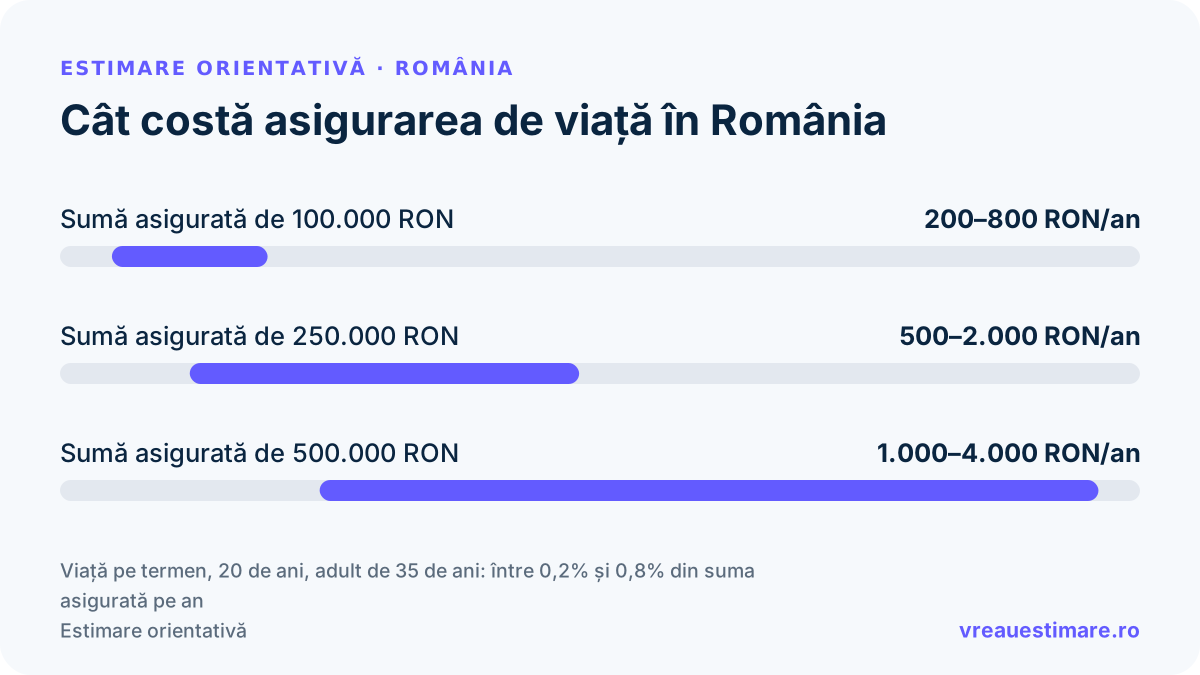
| Asigurare pe termen | Primă anuală | Detalii |
|---|---|---|
| Sumă asigurată de 100.000 RON | 200–800 RON/an | circa 18.700 €; pe termen, 20 de ani |
| Sumă asigurată de 250.000 RON | 500–2.000 RON/an | circa 46.800 €; pe termen, 20 de ani |
| Sumă asigurată de 500.000 RON | 1.000–4.000 RON/an | circa 93.700 €; pe termen, 20 de ani |
Viață pe termen, 20 de ani, adult de 35 de ani: între 0,2% și 0,8% din suma asigurată pe an. Orientativ: suma exactă depinde de detaliile situației tale.
Ce influențează prima asigurării de viață?
- Suma asigurată: prima crește proporțional cu suma plătită beneficiarilor la deces. La 0,5%, mijlocul intervalului, fiecare 100.000 RON de sumă asigurată adaugă în jur de 500 RON pe an.
- Vârsta și sănătatea la încheiere: prima se stabilește la semnare, după vârstă, starea de sănătate, fumat și ocupație. Intervalele de mai sus sunt pentru un adult de 35 de ani; la o vârstă mai mare prima crește, iar asigurătorul poate cere un chestionar medical sau analize înainte să accepte riscul.
- Durata: o poliță pe termen plătește suma asigurată doar dacă decesul are loc în perioada contractului; o durată mai lungă acoperă și anii cu risc mai mare, deci prima anuală crește.
- Tipul poliței: la aceeași sumă asigurată, o poliță pe viața întreagă costă, orientativ, de peste 6 ori mai mult decât una pe termen, pentru că plătește oricând are loc decesul și acumulează o valoare de răscumpărare. La unit-linked, o parte din primă merge în fonduri de investiții, cu risc de piață și comisioane.
- Acoperirile suplimentare: invaliditatea, bolile grave sau spitalizarea adaugă fiecare la primă; cere prețul separat pentru fiecare.
- Impozitul: Codul fiscal permite deducerea a cel mult 400 EUR pe an pentru pensia facultativă (pilonul III) și, separat, pentru asigurarea voluntară de sănătate, dar nu prevede o deducere pentru asigurarea de viață. O asigurare de viață plătită de angajator se impozitează ca venit din salariu.
- Asigurarea cerută de bancă: calculatorul de credit ipotecar socotește asigurarea de viață la 0,3% pe an din suma împrumutată, în intervalul de mai sus.
Cum alegi asigurarea de viață?
Cere cotații scrise de la cel puțin doi asigurători pentru același tip de poliță, aceeași sumă asigurată și aceeași durată. Înainte de semnare, asigurătorul trebuie să-ți comunice durata, modul de plată a primelor, valoarea de răscumpărare, condițiile de renunțare și regimul fiscal al contractului (Legea 237/2015, art. 108). Verifică:
- Tipul poliței: pe termen (doar protecție), pe viața întreagă sau unit-linked (cu investiție); compară doar polițe de același tip
- Suma asigurată: să acopere creditele rămase și cheltuielile familiei pe câțiva ani; prima crește proporțional cu ea
- Excluderile și perioadele de așteptare: ce cauze de deces sau boli nu sunt acoperite și de când intră în vigoare fiecare acoperire
- Prima pe toată durata: dacă rămâne fixă sau crește în timp și ce se întâmplă dacă nu mai plătești
- Costurile la unit-linked: comisioanele de administrare și ale fondurilor, în scris, pentru că reduc partea din primă care se investește
- Renunțarea în 20 de zile: Legea 237/2015 îți dă 20 de zile de la data la care afli că s-a încheiat contractul, în care poți renunța fără penalizări
- Autorizarea asigurătorului: verifică în registrul public al ASF că asigurătorul sau brokerul este autorizat și activ
Întrebări de pus înainte să semnezi:
- Ce cauze de deces sunt excluse și există o perioadă de așteptare?
- Prima rămâne fixă pe toată durata contractului?
- Ce acoperiri suplimentare sunt incluse și cât costă fiecare?
- Ce se întâmplă cu polița dacă nu mai pot plăti primele?
- Care este valoarea de răscumpărare în fiecare an, dacă polița are componentă de economisire?
- Cum trimit preavizul de renunțare în cele 20 de zile?
Tipuri specifice de asigurare
Alege tipul pentru o estimare mai precisă:
- Pe termen (10-30 ani)Cost asigurare viață pe termen de 10, 15, 20, 25 sau 30 de ani, cu primă fixă, pentru protecția familiei
- Viața întreagă (whole life)Cost asigurare viața întreagă cu valoare acumulată plus componentă investiție pe termen lung
- Unit-linked (investiție)Cost asigurare unit-linked cu plasament fonduri investiție profil conservator moderat sau agresiv pe termen lung
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Asigurare viață pe orașe
Alege orașul ca să vezi calculatorul pentru zona ta.