Asigurare Viață Cluj-Napoca
Asigurarea de viață în Cluj-Napoca: pe termen, pe viața întreagă sau unit-linked. Completează formularul și vezi estimarea primei pe ecran în câteva secunde; o primești și pe email.
Actualizat: octombrie 2026 · realizat de VreauEstimare.ro · metodologie
PE SCURT
- În Cluj-Napoca, o asigurare de viață pe termen cu suma asigurată de 100.000 RON costă 200–800 RON/an pentru un adult de 35 de ani, pe 20 de ani.
- Pentru o sumă asigurată de 250.000 RON, asigurarea de viață pe termen de 20 de ani costă în Cluj-Napoca 500–2.000 RON/an pentru un adult de 35 de ani, ca în toată țara.
- O asigurare de viață pe termen de 20 de ani cu suma asigurată de 500.000 RON costă 1.000–4.000 RON/an în Cluj-Napoca pentru un adult de 35 de ani, pentru că prima crește proporțional cu suma asigurată.
- Pentru un adult de 35 de ani, prima unei asigurări de viață pe termen de 20 de ani este, orientativ, între 0,2% și 0,8% din suma asigurată pe an, după sănătate, fumat și acoperirile alese.
- Contractul de asigurare de viață poate fi denunțat fără penalizări în 20 de zile de la data la care ești informat că s-a încheiat (Legea 237/2015, art. 109), cu excepția contractelor de cel mult 6 luni.
Cât costă asigurarea de viață în Cluj-Napoca?
În Cluj-Napoca, ca în toată țara, o asigurare de viață pe termen de 20 de ani, pentru un adult de 35 de ani, costă 200–800 RON/an la o sumă asigurată de 100.000 RON, 500–2.000 RON/an la 250.000 RON și 1.000–4.000 RON/an la 500.000 RON. Prima este, orientativ, între 0,2% și 0,8% din suma asigurată pe an; locul în interval depinde de starea de sănătate, de fumat și de acoperirile suplimentare.
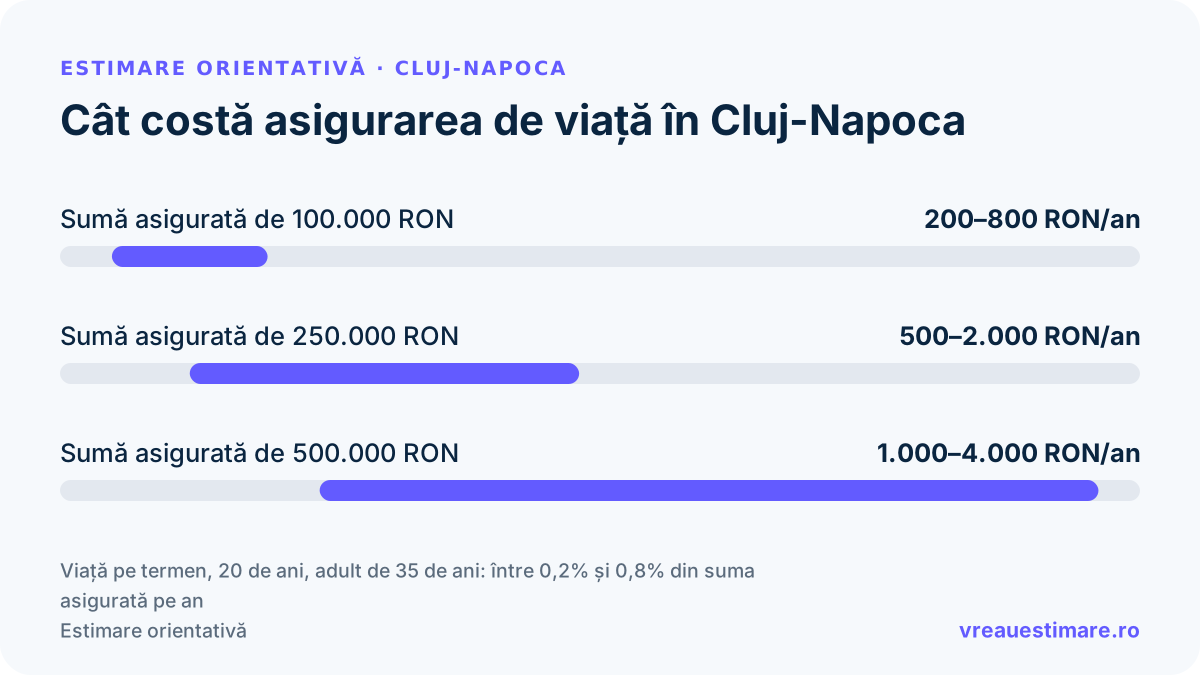
| Asigurare pe termen | Primă anuală | Detalii |
|---|---|---|
| Sumă asigurată de 100.000 RON | 200–800 RON/an | circa 18.700 €; pe termen, 20 de ani |
| Sumă asigurată de 250.000 RON | 500–2.000 RON/an | circa 46.800 €; pe termen, 20 de ani |
| Sumă asigurată de 500.000 RON | 1.000–4.000 RON/an | circa 93.700 €; pe termen, 20 de ani |
Viață pe termen, 20 de ani, adult de 35 de ani: între 0,2% și 0,8% din suma asigurată pe an. Orientativ: suma exactă depinde de detaliile situației tale.
Vezi și: asigurarea de viață la nivel național.
Ce influențează prima asigurării de viață în Cluj-Napoca?
- Suma asigurată: prima crește proporțional cu suma plătită beneficiarilor la deces. La 0,5%, mijlocul intervalului, fiecare 100.000 RON de sumă asigurată adaugă în jur de 500 RON pe an.
- Vârsta și sănătatea la încheiere: prima se stabilește la semnare, după vârstă, starea de sănătate, fumat și ocupație. Intervalele de mai sus sunt pentru un adult de 35 de ani; la o vârstă mai mare prima crește, iar asigurătorul poate cere un chestionar medical sau analize înainte să accepte riscul.
- Durata: o poliță pe termen plătește suma asigurată doar dacă decesul are loc în perioada contractului; o durată mai lungă acoperă și anii cu risc mai mare, deci prima anuală crește.
- Tipul poliței: la aceeași sumă asigurată, o poliță pe viața întreagă costă, orientativ, de peste 6 ori mai mult decât una pe termen, pentru că plătește oricând are loc decesul și acumulează o valoare de răscumpărare. La unit-linked, o parte din primă merge în fonduri de investiții, cu risc de piață și comisioane.
- Acoperirile suplimentare: invaliditatea, bolile grave sau spitalizarea adaugă fiecare la primă; cere prețul separat pentru fiecare.
- Impozitul: Codul fiscal permite deducerea a cel mult 400 EUR pe an pentru pensia facultativă (pilonul III) și, separat, pentru asigurarea voluntară de sănătate, dar nu prevede o deducere pentru asigurarea de viață. O asigurare de viață plătită de angajator se impozitează ca venit din salariu.
- Asigurarea cerută de bancă: calculatorul de credit ipotecar socotește asigurarea de viață la 0,3% pe an din suma împrumutată, în intervalul de mai sus.
- Orașul: estimarea folosește în Cluj-Napoca aceleași procente ca în toată țara; prima depinde de vârstă, sănătate, suma asigurată și durată.
Cum alegi asigurarea de viață în Cluj-Napoca?
Cere cotații scrise de la cel puțin doi asigurători pentru același tip de poliță, aceeași sumă asigurată și aceeași durată. Înainte de semnare, asigurătorul trebuie să-ți comunice durata, modul de plată a primelor, valoarea de răscumpărare, condițiile de renunțare și regimul fiscal al contractului (Legea 237/2015, art. 108). Verifică:
- Tipul poliței: pe termen (doar protecție), pe viața întreagă sau unit-linked (cu investiție); compară doar polițe de același tip
- Suma asigurată: să acopere creditele rămase și cheltuielile familiei pe câțiva ani; prima crește proporțional cu ea
- Excluderile și perioadele de așteptare: ce cauze de deces sau boli nu sunt acoperite și de când intră în vigoare fiecare acoperire
- Prima pe toată durata: dacă rămâne fixă sau crește în timp și ce se întâmplă dacă nu mai plătești
- Costurile la unit-linked: comisioanele de administrare și ale fondurilor, în scris, pentru că reduc partea din primă care se investește
- Renunțarea în 20 de zile: Legea 237/2015 îți dă 20 de zile de la data la care afli că s-a încheiat contractul, în care poți renunța fără penalizări
- Autorizarea asigurătorului: verifică în registrul public al ASF că asigurătorul sau brokerul este autorizat și activ
Întrebări de pus înainte să semnezi:
- Ce cauze de deces sunt excluse și există o perioadă de așteptare?
- Prima rămâne fixă pe toată durata contractului?
- Ce acoperiri suplimentare sunt incluse și cât costă fiecare?
- Ce se întâmplă cu polița dacă nu mai pot plăti primele?
- Care este valoarea de răscumpărare în fiecare an, dacă polița are componentă de economisire?
- Cum trimit preavizul de renunțare în cele 20 de zile?
Ca să știi dacă prima unei asigurări de viață este corectă, compar-o cu intervalul de piață pentru aceeași sumă asigurată, aceeași durată și același tip de poliță, și cere oferte de la mai mulți asigurători. La asigurarea de viață prețul variază mult: ce contează cu adevărat este ce acoperă polița și ce este exclus, nu doar prima cea mai mică.
Semnale de atenție
Dacă prețul pare prea mare
- Prima este mult peste piață fără ca suma asigurată sau acoperirile suplimentare să o justifice: cere defalcarea pe componente.
- Consultantul nu compară mai mulți asigurători și împinge o singură poliță, frecvent una cu comision mare pentru el.
- O poliță unit-linked este prezentată drept „investiție sigură”: comisioanele și riscul fondului fac ca o parte din primă să nu lucreze pentru tine.
Dacă prețul pare prea mic
- O primă foarte mică ascunde de obicei o sumă asigurată mică, o durată scurtă sau excluderi importante: verifică ce primesc efectiv beneficiarii.
- Polița pare ieftină pentru că exclude tocmai riscurile relevante (anumite boli, sinucidere în primii ani, activități de risc): citește excluderile.
- Prima crește automat în timp, dar oferta arată doar valoarea mică din primul an.
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți cei din Cluj-Napoca.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Asigurare Viață în Cluj-Napoca: context local
Cluj-Napoca (județul Cluj) are aproximativ 287.000 de locuitori și un fond locativ dominat de ansambluri noi construite după 2010, blocuri comuniste și case istorice în centru; printre zonele din oraș și din împrejurimi se numără Mănăștur, Mărăști și Florești (periferie).
Alte asigurări în Cluj-Napoca
Asigurare Viață în orașe apropiate
Firme active în Cluj-Napoca (date publice)
În directorul public VreauEstimare sunt 171 de firme de servicii listate pentru Cluj-Napoca, colectate din surse deschise (hărți online și registre publice).
Nu sunt firme verificate de noi și nu sunt oferte. Pentru o estimare reală, completează formularul de mai sus.
Mai multe servicii în Cluj-Napoca
Toate calculatoarele și estimările pentru Cluj-Napoca →