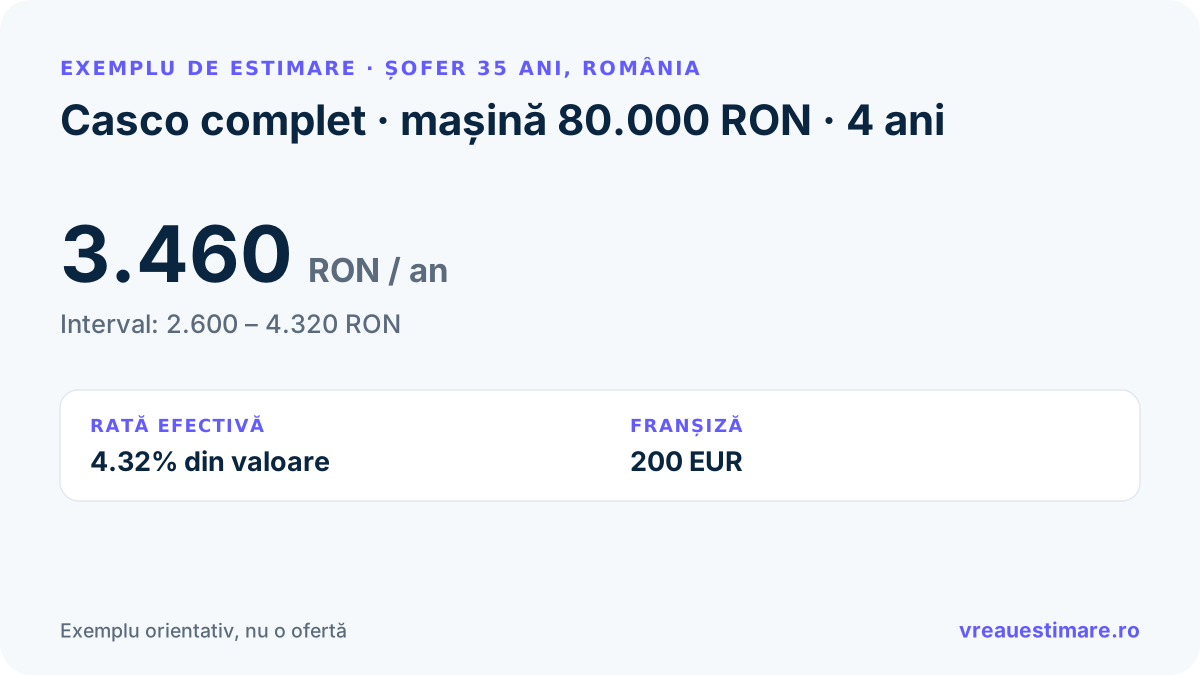
Cum funcționează calculatorul de Casco
Spre deosebire de RCA, prima Casco se calculează ca procent din valoarea asigurată a mașinii. Calculatorul aplică rata de bază pentru clasa mașinii (economy / standard / premium / lux), o ajustează cu vechimea autovehiculului, riscul zonal (București = densitate maximă de daune și furturi), tipul acoperirii (complet / parțial / mini), franșiza aleasă, vârsta șoferului, modul de utilizare și istoricul de daune. Rezultatul este un interval realist (median ± 25%) plus o estimare per asigurător principal.
Factorii care influențează prețul Casco
Valoarea mașinii (suma asigurată)
Cel mai mare factor - prima crește liniar cu valoarea. O mașină de 200.000 RON costă de aproximativ 2.5× mai mult la Casco decât una de 80.000 RON, în condiții egale.
Clasa / brand-ul mașinii
Brand-urile premium (BMW, Audi, Mercedes) au cost de reparație mai mare → rate de 4-4.5%. Mașinile economy (Dacia, Kia) au rate de 3% pentru că reparațiile sunt mai ieftine.
Vechimea mașinii
Mașinile noi (0-3 ani) plătesc rata maximă. La 13+ ani majoritatea asigurătorilor refuză polița sau aplică doar acoperire mini. Sweet-spot: 6-9 ani.
Județul de înmatriculare
București + Ilfov plătesc cu ~30% mai mult din cauza furturilor (cele mai multe la nivel național) + densității de trafic. Rural plătește cu ~15% sub medie.
Tipul de acoperire
Casco complet = 100% (referință). Casco parțial (fără furt) = 70%. Casco mini (doar coliziune) = 50%. Lipsă acoperire pentru furt te lasă expus mai ales în orașele mari.
Franșiza (deductibilă)
Cu cât plătești tu mai mult la fiecare daună, cu atât prima anuală e mai mică. Trecerea de la 0 EUR la 500 EUR îți reduce prima cu ~25%.
Istoricul de daune
0 daune în 5 ani: -15% prima. 1 daună în ultimul an: +20%. 2+ daune: +50%. Singurul factor pe care îl controlezi pe termen lung.
Vârsta șoferului
Sub 25 ani: +30% (statistici de risc mai mari). 25-30: +10%. 30-65: tarif de bază. Peste 65: +5%.
Comparativ asigurători Casco 2026
Tabelul pornește de la rapoartele de piață ASF (Q4 2025) și cotații de broker din aprilie 2026. Apar doar asigurătorii care vând activ Casco în 2026.
| Asigurător | Primă estimată* | Service agreat | Observații |
|---|---|---|---|
| Uniqa | 3.180 RON | Da | Cel mai des ieftin la profil fără daune; promoții de reînnoire. |
| Groupama | 3.290 RON | Da | Frecvent cea mai bună ofertă pe Casco mid-tier; rețea service largă. |
| Generali | 3.390 RON | Da | Competitiv la preț; opțiuni de franșiză flexibile. |
| Omniasig (VIG) | 3.460 RON | Da | Daune procesate predictibil în service agreat (locul 2 pe piața Casco după Groupama). |
| Asirom (VIG) | 3.630 RON | Da | Acoperire bună în orașe mici; rețea de agenții foarte largă. |
| Allianz-Țiriac | 3.810 RON | Da | Premium; service rapid și piese originale la mărci premium. |
*Estimare pentru un autoturism standard de 80.000 RON, 4 ani vechime, în București, șofer 35 ani, acoperire completă, franșiză 200 EUR. Prima ta reală depinde de marca exactă: estimarea pentru mașina ta apare pe ecran după ce completezi formularul.
Complet vs parțial vs mini - cât economisești
Tipul de acoperire este pârghia cea mai mare după valoarea mașinii. Mai jos, aceeași mașină de 80.000 RON pe cele trei niveluri de acoperire:
| Tip acoperire | Primă estimată / an | Diferență |
|---|---|---|
| Complet (coliziune + furt + vandalism + natură + geam) | 3.460 RON | - |
| Parțial (fără furt) | 2.420 RON | -30% |
| Mini (doar coliziune) | 1.730 RON | -50% |
Casco mini e mai ieftin, dar lasă neacoperit furtul - cel mai mare risc în orașele mari. Pentru o mașină nouă în București, acoperirea completă rămâne recomandarea practică.
Ai plătit deja pentru acest serviciu?
Spune-ne cât ai plătit. Datele reale și anonime fac estimările mai exacte pentru toți ceilalți.
Datele sunt anonime și verificate manual înainte de publicare. Vezi politica de confidențialitate.
Ce spun cei care au cerut această estimare
5 din 5 · o părere.
CASCO pe orașe
Alege orașul ca să vezi calculatorul pentru zona ta.